সৈয়দ মাহবুবুর রহমান: আধুনিক ব্যাংকিংয়ের এক অগ্রনায়ক
 রাজু আলীমপ্রকাশ:
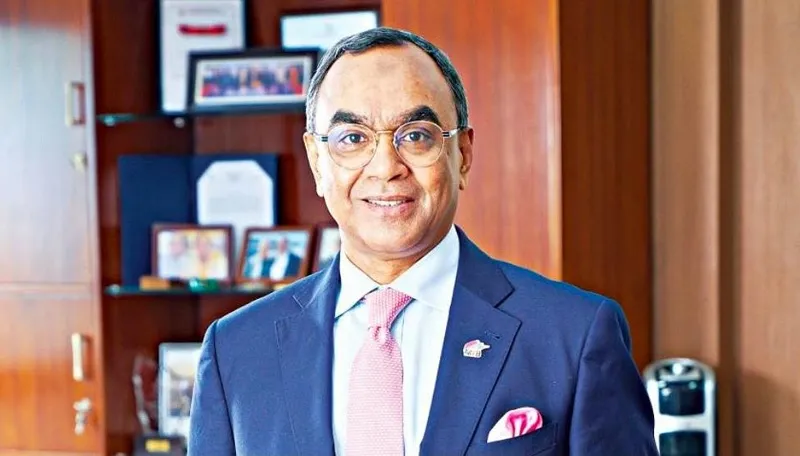
বাংলাদেশের ব্যাংকিং খাত বর্তমানে প্রবল প্রতিযোগিতা, প্রযুক্তিগত রূপান্তর এবং আর্থিক অন্তর্ভুক্তির মধ্য দিয়ে অগ্রসর হচ্ছে। এই পরিবর্তনের ঢেউয়ে যারা নেতৃত্ব দিচ্ছেন, তাদের মধ্যে অন্যতম মিউচুয়াল ট্রাস্ট ব্যাংক পিএলসি (এমটিবি)-এর ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মাহবুবুর রহমান। তিন দশকেরও বেশি অভিজ্ঞতাসম্পন্ন এই ব্যাংকার টেকসই ব্যাংকিং, প্রযুক্তি-নির্ভর সেবা এবং সামাজিক দায়বদ্ধতাকে একই সূত্রে গেঁথে মিউচুয়াল ট্রাস্ট ব্যাংককে দেশের শীর্ষস্থানীয় ও স্থিতিশীল ব্যাংকের তালিকায় নিয়ে গেছেন।
পেশাগত জীবনের শুরু ১৯৮৮ সালে, সৌদি- বাংলাদেশ শিল্প ও কৃষি বিনিয়োগ সংস্থা (SABINCO)-তে মনিটরিং অফিসার হিসেবে। পরবর্তী সময়ে তিনি আইডিএলসি, ANZ গ্রিন্ডলেস, স্ট্যান্ডার্ড চার্টার্ড, সিটিব্যাংক, ব্র্যাক ব্যাংক ও ঢাকা ব্যাংকে গুরুত্বপূর্ণ পদে দায়িত্ব পালন করেন। কর্পোরেট, রিটেইল ও ইনস্টিটিউশনাল ব্যাংকিং- সব ক্ষেত্রে দক্ষতা ও কৌশলগত চিন্তার প্রমাণ রেখে তিনি ধীরে ধীরে শীর্ষ নেতৃত্বে উঠে আসেন। ২০২০ সালে মিউচুয়াল ট্রাস্ট ব্যাংকের এমডি ও সিইও হিসেবে যোগদানের পর থেকে ব্যাংকটির ব্যবসায়িক কৌশল, প্রযুক্তি প্রয়োগ এবং টেকসই উন্নয়ন লক্ষ্য অর্জনে তিনি ধারাবাহিকভাবে নেতৃত্ব দিয়ে আসছেন।
২০২৪ সাল ছিল মিউচুয়াল ট্রাস্ট ব্যাংকের জন্য এক মাইলফলক। বাংলাদেশ ব্যাংকের টেকসই রেটিংয়ে এমটিবি স্থান করে নেয়, যা প্রমাণ করে যে কর্পোরেট ঋণনির্ভর কাঠামো থাকা সত্ত্বেও ব্যাংকটি সফলভাবে অন্তর্ভুক্তিমূলক ও পরিবেশবান্ধব অর্থায়নের মডেল বাস্তবায়ন করেছে। কৃষি, এসএমই, কুটির শিল্প এবং প্রান্তিক জনগোষ্ঠীর জন্য বিশেষ অর্থায়ন কর্মসূচি, এনজিও পার্টনারশিপের মাধ্যমে ক্ষুদ্রঋণ, বৈদ্যুতিক ও হাইব্রিড যানবাহন ক্রয়ে ঋণ এবং পরিবেশবান্ধব উদ্যোক্তা সহায়তা, টেকসই ব্যাংকিং মডেলের অবিচ্ছেদ্য অংশ। এর মধ্যে ডিজিটাল ন্যানো ঋণ বিশেষভাবে উল্লেখযোগ্য, যা স্বয়ংক্রিয়, কাগজবিহীন এবং সম্পূর্ণ অনলাইন প্রক্রিয়ায় গ্রাহকের হাতে পৌঁছে যায়। এই উদ্ভাবনী পণ্য গ্রাহককে ব্যাংকে না গিয়েই ঋণ গ্রহণের সুযোগ দেয়, যা আর্থিক অন্তর্ভুক্তির বাস্তব উদাহরণ।
এমটিবি-র সাফল্যের আরেকটি গুরুত্বপূর্ণ দিক হলো প্রযুক্তি রূপান্তর। ২০২৪ সালে আন্তর্জাতিক স্বীকৃতি অর্জন করে ব্যাংকটি, যখন ইউরোমানি এমটিবি-কে “বাংলাদেশের সেরা ডিজিটাল ব্যাংক” হিসেবে ঘোষণা করে। ব্যাংকের স্মার্ট ব্যাংকিং অ্যাপ, ক্যাশ-বাই-কোড, ভার্চুয়াল কার্ড, এজেন্ট ব্যাংকিং নেটওয়ার্ক, টরিত লোন এবং কুইক অ্যাকাউন্ট সেবা গ্রাহক অভিজ্ঞতাকে নতুন মাত্রা দিয়েছে। এ ছাড়া ডিজিটাল অবকাঠামো উন্নয়নের ফলে সারা দেশে গ্রাহকসেবা দ্রুত, নিরাপদ এবং সাশ্রয়ী হয়েছে। ২০২৫ সালে গ্লোবাল এক্সেলেন্স ক্রনিকল ম্যাগাজিন ব্যাংকটিকে “বাংলাদেশের সেরা বাণিজ্যিক ব্যাংক” স্বীকৃতি দেয়- যা লাভজনকতা, কম নন-পারফর্মিং লোন অনুপাত এবং শক্তিশালী মূলধন কাঠামোর যৌথ প্রতিফলন।
ব্যাংকের গ্রাহকভিত্তি ক্রমাগত বিস্তৃত হচ্ছে। ২০২৪ সালের হিসাব অনুযায়ী, এমটিবি-তে ১৩ লাখ ৬১ হাজার গ্রাহকের হিসাব রয়েছে, যার মধ্যে ৪৫ হাজারেরও বেশি ঋণ হিসাব। ডেবিট কার্ড ব্যবহারকারী ৩ লাখ ৭৯ হাজার এবং ক্রেডিট কার্ড গ্রাহক ১ লাখ ৪৬ হাজার। মোবাইল ব্যাংকিং গ্রাহক সংখ্যা ১ লাখ ৫৯ হাজারে পৌঁছেছে। এই পরিসংখ্যান দেখায় যে প্রযুক্তিনির্ভর ব্যাংকিং সেবা দেশের প্রত্যন্ত অঞ্চলেও পৌঁছে গেছে।
টেকসই ব্যাংকিংয়ের অংশ হিসেবে এমটিবি পরিবেশবান্ধব উদ্যোগ গ্রহণে অগ্রণী ভূমিকা পালন করছে। সৌরবিদ্যুৎ-চালিত শাখা, কাগজবিহীন ব্যাংকিং, ই-স্টেটমেন্ট, পানি ও জ্বালানি সাশ্রয়ী অফিস পরিচালনা, গ্রাহককে ডিজিটাল চ্যানেল ব্যবহারে উৎসাহ- এসবই ব্যাংকের পরিবেশ সচেতনতা ও খরচ দক্ষতার উদাহরণ। ২০২৫ সালের বিশ্ব পরিবেশ দিবসে উপকূলীয় অঞ্চলে ম্যানগ্রোভ বৃক্ষরোপণ কর্মসূচি ছিল ব্যাংকের অন্যতম বড় সামাজিক উদ্যোগ। কর্মীরা ব্যক্তিগতভাবে এই কর্মসূচিতে অংশ নেন এবং স্থানীয়দের হাতে পুনর্ব্যবহারযোগ্য সামগ্রী তুলে দেন।
সামাজিক দায়বদ্ধতায় এমটিবি সমানভাবে সক্রিয়। শিক্ষা, স্বাস্থ্য, পরিবেশ এবং দুর্যোগ ব্যবস্থাপনায় ব্যাংকের সিএসআর তহবিল নিয়মিত ব্যয় হয়। স্কুলশিক্ষার্থীদের বাইসাইকেল প্রদান, দুর্যোগপ্রবণ এলাকায় জলবায়ু সহনশীল ব্যাগ বিতরণ, নিরাপদ পানির ব্যবস্থা এবং অভিযোজিত কৃষি প্রশিক্ষণ- এসব উদ্যোগ স্থানীয় সম্প্রদায়ের জীবনমান উন্নয়নে সরাসরি অবদান রাখছে।
২০২৪ সালের ডিসেম্বরে ব্যাংকটি ১০ম বার্ষিক সাসটেইনেবিলিটি রিপোর্ট প্রকাশ করে, যা গ্লোবাল রিপোর্টিং ইনিশিয়েটিভ (GRI) স্ট্যান্ডার্ড অনুযায়ী প্রস্তুত। এই রিপোর্টে ব্যাংকের ইএসজি (Environmental, Social, Governance) অঙ্গীকার, আর্থিক অন্তর্ভুক্তি এবং টেকসই অর্থায়নের অগ্রগতি বিস্তারিতভাবে তুলে ধরা হয়। বাংলাদেশ ব্যাংকের সাসটেইনেবল ফাইন্যান্স বিভাগের প্রতিনিধিরাও এই অনুষ্ঠানে উপস্থিত ছিলেন, যা নিয়ন্ত্রক সংস্থার স্বীকৃতিও নিশ্চিত করে।
কমপ্লায়েন্স সংস্কৃতিতেও এমটিবি শক্ত অবস্থানে আছে। ২০২৪ সালে আয়োজিত বাৎসরিক ট্রেড-বেসড কমপ্লায়েন্স কনফারেন্সে সৈয়দ মাহবুবুর রহমান প্রধান অতিথি হিসেবে বক্তব্য রাখেন এবং ট্রেড-ভিত্তিক মানি লন্ডারিং প্রতিরোধে কৌশলগত দিকনির্দেশনা প্রদান করেন। আন্তর্জাতিক বাণিজ্যে সঠিক নথিপত্র, ঝুঁকি মূল্যায়ন এবং তথ্য যাচাইয়ের ওপর তিনি জোর দেন, যা ব্যাংকের বৈদেশিক বাণিজ্য কার্যক্রমকে সুরক্ষিত রাখে।
এই দীর্ঘ যাত্রায় সৈয়দ মাহবুবুর রহমানের নেতৃত্বের দর্শন ছিল স্পষ্ট-গ্রাহক সন্তুষ্টি, ঝুঁকি নিয়ন্ত্রণ, প্রযুক্তি প্রয়োগ এবং সামাজিক দায়বদ্ধতার মধ্যে সুষম সমন্বয়। তাঁর মতে, একটি আধুনিক ব্যাংকের সাফল্য কেবল আর্থিক মুনাফায় নয়, বরং গ্রাহকের আস্থা, কর্মীদের দক্ষতা এবং সমাজের প্রতি দায়বদ্ধতায় নিহিত। এমটিবি-কে তিনি এমন একটি প্রতিষ্ঠানে রূপ দিয়েছেন, যা একই সঙ্গে প্রতিযোগিতামূলক, লাভজনক এবং মানবিক।
পেশাগত সাফল্যের বাইরে সৈয়দ মাহবুবুর রহমান ব্যক্তিগত জীবনেও সমান দৃঢ় ও প্রগতিশীল। স্ত্রী ও দুই কন্যাসন্তানকে নিয়ে তাঁর পারিবারিক জীবন স্থিতিশীল, যা তাঁর পেশাগত দায়িত্ব পালনে দৃঢ়তা ও অনুপ্রেরণা যোগায়। কর্পোরেট জগতে দীর্ঘ অভিজ্ঞতা, আন্তর্জাতিক মানদণ্ডে কাজ করার অভ্যাস এবং স্থানীয় প্রেক্ষাপটের গভীর বোঝাপড়া-সব মিলিয়ে তিনি আজকের বাংলাদেশের অন্যতম প্রভাবশালী ও সফল ব্যাংকিং নেতাদের একজন।
মিউচুয়াল ট্রাস্ট ব্যাংক যেখানে দাঁড়িয়ে আছে, তা শুধু একটি আর্থিক প্রতিষ্ঠানের সাফল্যের গল্প নয়; এটি নেতৃত্ব, দূরদর্শিতা, এবং টেকসই উন্নয়নের প্রতি অবিচল প্রতিশ্রুতির গল্প। সৈয়দ মাহবুবুর রহমানের হাতে এমটিবি শুধু একটি ব্যাংক নয়, বরং দেশের অর্থনৈতিক প্রবৃদ্ধি ও সামাজিক উন্নয়নের এক নির্ভরযোগ্য অংশীদার হয়ে উঠেছে।
তবে দেশের ব্যাংকিং খাতের সাম্প্রতিক সংকট এবং সামগ্রিক অর্থনীতির পরিস্থিতি নিয়ে সৈয়দ মাহবুবুর রহমানের মূল্যায়ন বেশ বাস্তবভিত্তিক। দীর্ঘ ৩৭ বছরের কর্মজীবনে বাংলাদেশের অর্থনীতির উত্থান, সম্প্রসারণ ও বিভিন্ন সংকট খুব কাছ থেকে দেখেছেন তিনি। আশির দশকের শেষ দিকে ব্যাংকিং পেশায় প্রবেশের পর থেকে দেশের অর্থনীতিকে মূলত প্রবৃদ্ধির ধারায় এগোতে দেখেছেন। কখনো বৈশ্বিক অর্থনৈতিক সংকট, কখনো রাজনৈতিক অস্থিরতা, আবার কখনো প্রাকৃতিক দুর্যোগ-বিভিন্ন চ্যালেঞ্জের মধ্যেও বাংলাদেশের অর্থনীতি একসময় ঘুরে দাঁড়িয়েছে। কিন্তু বর্তমান পরিস্থিতিকে তিনি আগের অভিজ্ঞতার সঙ্গে পুরোপুরি মেলাতে পারছেন না। তার মতে, ৩৭ বছরের ব্যাংকিং জীবনে এবারই প্রথম দেশের অর্থনীতিকে প্রকৃত মন্দার মুখোমুখি হতে দেখছেন।
এই সংকটের পেছনে রয়েছে একাধিক কারণ। বৈশ্বিক মহামারি, রাশিয়া-ইউক্রেন যুদ্ধ এবং মধ্যপ্রাচ্যের সংঘাত অর্থনীতিতে চাপ সৃষ্টি করেছে। তবে তার মূল্যায়নে, বাংলাদেশের ব্যাংকিং খাতের দীর্ঘদিনের দুর্বলতা ও অনিয়ম পরিস্থিতিকে আরও জটিল করে তুলেছে। বিশেষ করে গত দেড় দশকে ঋণ বিতরণ, ব্যাংক পরিচালনা, সুশাসন এবং জবাবদিহির ক্ষেত্রে যে ঘাটতি তৈরি হয়েছে, তার প্রভাব এখন অর্থনীতির বিভিন্ন স্তরে দৃশ্যমান। খেলাপি ঋণ বেড়ে যাওয়া, বিনিয়োগের গতি কমে আসা, কর্মসংস্থান সৃষ্টিতে দুর্বলতা এবং আর্থিক খাতে আস্থার সংকট- সব মিলিয়ে পরিস্থিতি এমন জায়গায় পৌঁছেছে, যেখান থেকে উত্তরণে দীর্ঘমেয়াদি ও সমন্বিত সংস্কার প্রয়োজন।
 সৈয়দ মাহবুবুর রহমানের মতে, ব্যাংকিং খাতের বর্তমান দুরবস্থা এক দিনে তৈরি হয়নি। ২০১৭ সালে ইসলামী ব্যাংকের মালিকানা ও নিয়ন্ত্রণে পরিবর্তনের পর থেকে খাতটির পরিস্থিতির অবনতি আরও স্পষ্ট হয়ে ওঠে। একসময় যেখানে খেলাপি ঋণের পরিমাণ ছিল প্রায় ২২ হাজার কোটি টাকা, সেখানে তা বেড়ে ছয় লাখ কোটি টাকা ছাড়িয়েছে বলে তিনি উল্লেখ করেন। তাঁর দেওয়া হিসাব অনুযায়ী, খেলাপি ঋণের বড় অংশ-প্রায় ৭০ থেকে ৭৫ শতাংশ-সরকারি ও রাজনৈতিকভাবে প্রভাবশালী ব্যক্তিদের সংশ্লিষ্ট ১০ থেকে ১২টি ব্যাংকের সঙ্গে যুক্ত। এসব ঋণের বিপরীতে পর্যাপ্ত জামানত না থাকায় অর্থ আদায় নিয়েও অনিশ্চয়তা তৈরি হয়েছে।
এ ধরনের পরিস্থিতিতে ব্যাংকিং খাতের সংস্কার কেবল নীতিমালা পরিবর্তনের মধ্যে সীমাবদ্ধ রাখলে চলবে না। ঋণ অনুমোদন ও বিতরণে জবাবদিহি নিশ্চিত করা, ঋণগ্রহীতার প্রকৃত সক্ষমতা যাচাই, জামানতের যথাযথ মূল্যায়ন এবং পরিচালনা পর্ষদের কার্যকর নজরদারি প্রতিষ্ঠা জরুরি। একই সঙ্গে ইচ্ছাকৃত ঋণখেলাপি এবং ব্যবসায়িক কারণে সাময়িক সমস্যায় পড়া প্রতিষ্ঠানের মধ্যে পার্থক্য করতে হবে। কারণ, সব খেলাপি ঋণের প্রকৃতি এক নয়। কোনো প্রতিষ্ঠান অনিয়ম বা অর্থ আত্মসাতের কারণে ঋণ পরিশোধে ব্যর্থ হলে তার বিরুদ্ধে কঠোর ব্যবস্থা প্রয়োজন। অন্যদিকে বাজারের মন্দা, জ্বালানি সংকট কিংবা প্রকল্প বাস্তবায়ন বন্ধ হয়ে যাওয়ার কারণে কোনো কার্যকর প্রতিষ্ঠান সমস্যায় পড়লে তার জন্য বাস্তবসম্মত পুনর্গঠন পরিকল্পনা বিবেচনা করা যেতে পারে।
ব্যাংকিং খাতের সংস্কারের সুফল পেতে সময় লাগবে বলেও মনে করেন এমটিবির ব্যবস্থাপনা পরিচালক। তার মূল্যায়নে, বাংলাদেশ ব্যাংকের সাবেক গভর্নর আহসান এইচ মনসুরের সময়ে শুরু হওয়া বিভিন্ন সংস্কার উদ্যোগের প্রভাব ধীরে ধীরে দৃশ্যমান হতে পারে। বৈদেশিক মুদ্রাবাজারে স্থিতিশীলতা ফিরিয়ে আনা, রিজার্ভের ওপর চাপ কমানো এবং ব্যাংকিং খাতে শৃঙ্খলা প্রতিষ্ঠার জন্য নেওয়া উদ্যোগগুলো গুরুত্বপূর্ণ। তবে এসব সংস্কার সম্পন্ন করে অর্থনীতিতে দৃশ্যমান সুফল পেতে আরও কয়েক বছর লাগতে পারে। তিনি এ ক্ষেত্রে প্রায় পাঁচ বছরের সময়সীমার কথা উল্লেখ করেন।
এই সময়ের মধ্যে ব্যাংকগুলোর আর্থিক ভিত্তি শক্তিশালী করা, খেলাপি ঋণ ব্যবস্থাপনায় কার্যকর ব্যবস্থা নেওয়া এবং আমানতকারীদের আস্থা ফিরিয়ে আনা অত্যন্ত গুরুত্বপূর্ণ। কারণ, ব্যাংকিং খাতের সংকট শুধু ব্যাংকের আয়-ব্যয়ের হিসাবকে প্রভাবিত করে না; এর প্রভাব পড়ে শিল্পকারখানার বিনিয়োগ, কর্মসংস্থান, ভোগব্যয় এবং সামগ্রিক অর্থনৈতিক প্রবৃদ্ধির ওপর। ব্যাংক যখন নতুন ঋণ দেওয়ার ক্ষেত্রে ঝুঁকি কমাতে বাধ্য হয়, তখন ভালো উদ্যোক্তারাও প্রয়োজনীয় অর্থায়ন পেতে সমস্যায় পড়তে পারেন। আবার ব্যাংকের আর্থিক দুর্বলতা বাড়লে আমানতকারীর আস্থা কমে যাওয়ার ঝুঁকিও তৈরি হয়।
অর্থনীতিকে স্বাভাবিক ধারায় ফেরাতে ব্যাংকিং সংস্কারের পাশাপাশি রাজস্ব খাতের দুর্বলতা দূর করাও জরুরি। সৈয়দ মাহবুবুর রহমানের মতে, বাংলাদেশের অর্থনীতির অন্যতম বড় সমস্যা হলো সরকারের রাজস্ব আহরণের সীমাবদ্ধতা। কর-জিডিপির অনুপাত সাত শতাংশের নিচে নেমে আসায় সরকারের নিজস্ব আয় দিয়ে নিয়মিত ব্যয় মেটানো কঠিন হয়ে পড়েছে। সরকারি কর্মকর্তা-কর্মচারীদের বেতন-ভাতা, প্রশাসনিক ব্যয় এবং বিভিন্ন উন্নয়ন কার্যক্রম পরিচালনার জন্য সরকারকে ব্যাংকব্যবস্থা থেকে উল্লেখযোগ্য পরিমাণ অর্থ ধার করতে হচ্ছে।
সরকারের ঋণ গ্রহণের প্রয়োজনীয়তা থাকলেও বেসরকারি খাতের জন্য ঋণপ্রাপ্তির সুযোগ যেন সংকুচিত না হয়, সেদিকে নজর রাখা দরকার। ব্যাংকগুলো যখন সরকারি ঋণপত্রে অর্থ বিনিয়োগ করে কিংবা সরকারের ঋণের চাহিদা মেটাতে বড় অঙ্কের অর্থ বরাদ্দ করে, তখন বেসরকারি উদ্যোক্তাদের জন্য অর্থায়নের ব্যয় বাড়ার আশঙ্কা থাকে। বিশেষ করে ক্ষুদ্র ও মাঝারি উদ্যোক্তারা উচ্চ সুদ, জামানতের সীমাবদ্ধতা এবং ঋণ অনুমোদনের দীর্ঘ প্রক্রিয়ার কারণে ব্যবসা সম্প্রসারণে বাধার মুখে পড়েন। ফলে কর্মসংস্থান ও উৎপাদন বৃদ্ধির সম্ভাবনাও ক্ষতিগ্রস্ত হয়।
রাজস্ব খাতের সংস্কারের ক্ষেত্রে করের আওতা বাড়ানো, কর প্রশাসন আধুনিক করা, কর ফাঁকি কমানো এবং কর আদায়ের প্রক্রিয়ায় স্বচ্ছতা নিশ্চিত করা প্রয়োজন। একই সঙ্গে অর্থনৈতিক কর্মকাণ্ডে অংশগ্রহণকারী ব্যক্তি ও প্রতিষ্ঠানের মধ্যে কর পরিশোধের সংস্কৃতি গড়ে তুলতে হবে। করের হার বাড়ানোই রাজস্ব বৃদ্ধির একমাত্র পথ নয়; বরং বিদ্যমান করব্যবস্থার দক্ষতা বাড়ানো এবং করের ভিত্তি সম্প্রসারণের মাধ্যমে সরকারের আয় বাড়ানোর সুযোগ রয়েছে। রাজস্ব আয় বাড়লে উন্নয়ন ব্যয় ও সামাজিক সুরক্ষা কর্মসূচির জন্য সরকারের সক্ষমতাও বাড়বে। এতে ব্যাংক থেকে অতিরিক্ত ঋণ নেওয়ার চাপ কমতে পারে।
অন্যদিকে সরাসরি বিদেশি বিনিয়োগ কমে যাওয়া, উন্নয়ন প্রকল্প বাস্তবায়নের গতি শ্লথ হওয়া এবং দেশি-বিদেশি ঋণের ব্যয় বেড়ে যাওয়ায় অর্থনীতির ওপর বাড়তি চাপ তৈরি হয়েছে। শিল্পকারখানার জন্য নিরবচ্ছিন্ন জ্বালানি সরবরাহ নিশ্চিত করতে না পারলে নতুন বিনিয়োগ আকর্ষণ করা কঠিন হবে। বিনিয়োগকারীরা সাধারণত এমন পরিবেশ চান, যেখানে উৎপাদন ব্যয় অনুমান করা যায়, নীতির ধারাবাহিকতা থাকে এবং ব্যবসা পরিচালনায় দীর্ঘমেয়াদি অনিশ্চয়তা কম থাকে। জ্বালানি সরবরাহ অনিশ্চিত হলে শিল্পপ্রতিষ্ঠানকে উৎপাদন পরিকল্পনা পরিবর্তন করতে হয়, অতিরিক্ত ব্যয় বহন করতে হয় এবং অনেক ক্ষেত্রে উৎপাদন সক্ষমতার পুরোটা ব্যবহার করা সম্ভব হয় না।
এই পরিস্থিতিতে বাংলাদেশ ব্যাংকের ৬২ হাজার কোটি টাকার প্রণোদনা প্যাকেজকে সময়োপযোগী উদ্যোগ হিসেবে দেখছেন সৈয়দ মাহবুবুর রহমান। তবে তাঁর মতে, এ ধরনের প্যাকেজের সুফল তাৎক্ষণিকভাবে অর্থনীতিতে ছড়িয়ে পড়বে-এমন প্রত্যাশা করা ঠিক হবে না। ঋণ বিতরণের আগে ব্যাংককে ঋণগ্রহীতার আর্থিক অবস্থা যাচাই, প্রয়োজনীয় কাগজপত্র সংগ্রহ, জামানত মূল্যায়ন এবং ঋণ পরিশোধের সক্ষমতা বিশ্লেষণ করতে হয়। এ প্রক্রিয়ায় সাধারণত দুই থেকে তিন মাস সময় লাগতে পারে। তাই প্রণোদনা প্যাকেজ ঘোষণার পরপরই শিল্পকারখানা ও ব্যবসাপ্রতিষ্ঠানে অর্থের প্রবাহ বেড়ে যাবে, এমন ধারণা বাস্তবসম্মত নয়।
প্রণোদনা প্যাকেজ কার্যকর করতে হলে ঋণপ্রাপ্তির প্রক্রিয়া সহজ করার পাশাপাশি অর্থের সঠিক ব্যবহার নিশ্চিত করতে হবে। যেসব প্রতিষ্ঠান সাময়িক সংকটে পড়েছে কিন্তু তাদের উৎপাদন ও বাজারে টিকে থাকার সম্ভাবনা রয়েছে, তাদের অগ্রাধিকার দেওয়া যেতে পারে। তবে ঋণের অর্থ যেন পুরোনো অনিয়ম ঢাকতে কিংবা অনুৎপাদনশীল খাতে চলে না যায়, সে জন্য ব্যাংকগুলোর পর্যবেক্ষণও প্রয়োজন। ঋণ বিতরণের পর অর্থের ব্যবহার এবং ব্যবসার অগ্রগতি পর্যালোচনা করলে প্রণোদনার কার্যকারিতা মূল্যায়ন করা সহজ হবে।
অর্থনীতি পুনরুদ্ধারের জন্য সরকারের অগ্রাধিকার কী হওয়া উচিত-এ প্রশ্নে সৈয়দ মাহবুবুর রহমান বিনিয়োগ ও রপ্তানি বাড়ানো, জ্বালানি নিরাপত্তা নিশ্চিত করা এবং গ্যাস অনুসন্ধানে দ্রুত পদক্ষেপ নেওয়ার ওপর গুরুত্ব দেন। তাঁর মতে, অর্থনীতির চালিকাশক্তিগুলো চিহ্নিত করে সেগুলোর ওপর সমন্বিতভাবে কাজ করতে হবে। একদিকে দেশীয় বিনিয়োগের পরিবেশ উন্নত করতে হবে, অন্যদিকে বিদেশি বিনিয়োগকারীদের কাছে বাংলাদেশের সম্ভাবনা তুলে ধরতে হবে। শুধু বিদেশে রোডশো আয়োজন করে বিনিয়োগ আনা সম্ভব নয়; দেশের ভেতরেও বিনিয়োগের অনুকূল পরিবেশ থাকতে হবে।
দেশীয় উদ্যোক্তারা যদি নতুন কারখানা স্থাপন, উৎপাদন বাড়ানো কিংবা বিদ্যমান ব্যবসা সম্প্রসারণে আগ্রহী না হন, তাহলে বিদেশি বিনিয়োগকারীদের কাছেও বাজারের আকর্ষণ কমে যেতে পারে। এ কারণে নীতির স্থিতিশীলতা, ব্যবসা শুরুর প্রক্রিয়া সহজ করা, জমি ও জ্বালানির প্রাপ্যতা নিশ্চিত করা এবং অনুমোদনসংক্রান্ত জটিলতা কমানো জরুরি। বিনিয়োগকারীরা শুধু বাজারের আকার দেখেন না; তাঁরা দেখেন উৎপাদন ব্যয়, অবকাঠামোর মান, দক্ষ শ্রমিকের প্রাপ্যতা, করব্যবস্থা এবং মুনাফা দেশে ফিরিয়ে নেওয়ার প্রক্রিয়াও।
গ্যাস অনুসন্ধান ও জ্বালানি সরবরাহের বিষয়টিকে তাই অর্থনৈতিক পুনরুদ্ধারের অন্যতম প্রধান শর্ত হিসেবে বিবেচনা করেন তিনি। শিল্পকারখানা স্থাপন করা হলেও পর্যাপ্ত গ্যাস ও বিদ্যুৎ না থাকলে উৎপাদন ব্যাহত হয়। আমদানি করা জ্বালানির ওপর অতিরিক্ত নির্ভরতা বৈদেশিক মুদ্রার চাহিদা বাড়ায় এবং আন্তর্জাতিক বাজারে মূল্যবৃদ্ধির সময় অর্থনীতিকে ঝুঁকির মধ্যে ফেলে। দেশীয় গ্যাস অনুসন্ধান, বিদ্যমান ক্ষেত্রগুলোর উৎপাদন বাড়ানো এবং জ্বালানি অবকাঠামোর উন্নয়ন দীর্ঘমেয়াদি পরিকল্পনার অংশ হওয়া উচিত। পাশাপাশি জ্বালানি ব্যবহারে দক্ষতা বাড়ানো এবং শিল্পপ্রতিষ্ঠানকে সাশ্রয়ী প্রযুক্তি গ্রহণে উৎসাহিত করাও গুরুত্বপূর্ণ।
সামগ্রিক অর্থনৈতিক চাপের প্রভাব পড়েছে বড় করপোরেট প্রতিষ্ঠানগুলোর ওপরও। দীর্ঘদিন ধরে উচ্চ প্রবৃদ্ধির প্রত্যাশায় অনেক প্রতিষ্ঠান তাদের প্রকৃত বাজারচাহিদা ও আর্থিক সক্ষমতার তুলনায় বড় প্রকল্প হাতে নিয়েছে। সরকারি বড় প্রকল্পের নির্মাণকাজ, অবকাঠামো উন্নয়ন এবং বিভিন্ন খাতের সম্প্রসারণের সময় এসব প্রতিষ্ঠানের পণ্য ও সেবার চাহিদা ছিল। কিন্তু প্রকল্প বাস্তবায়নের গতি কমে যাওয়ায় অনেক শিল্পপ্রতিষ্ঠানের উৎপাদন ও বিক্রি কমেছে। একই সঙ্গে মানুষের ক্রয়ক্ষমতা হ্রাস পাওয়ায় নিত্যপ্রয়োজনীয় পণ্যের বাজারেও পরিবর্তন এসেছে।
চিনি উৎপাদন খাতের উদাহরণ দিয়ে সৈয়দ মাহবুবুর রহমান জানান, দেশে বছরে চিনির চাহিদা প্রায় ৪০ থেকে ৫০ লাখ মেট্রিক টন হলেও উৎপাদন সক্ষমতা গড়ে উঠেছে প্রায় এক কোটি মেট্রিক টনের কাছাকাছি। অর্থাৎ, প্রকৃত চাহিদার তুলনায় উৎপাদন সক্ষমতা অনেক বেশি। বাজার সম্প্রসারণের প্রত্যাশায় বিনিয়োগ বাড়ানো হলেও চাহিদা ও উৎপাদনের মধ্যে ভারসাম্য না থাকলে প্রতিষ্ঠানগুলোকে অতিরিক্ত সক্ষমতার ব্যয় বহন করতে হয়। উৎপাদন কমে গেলে স্থায়ী ব্যয়ের চাপ বাড়ে, আর উৎপাদন চালু রাখলেও পণ্য বিক্রি না হলে নগদ অর্থের প্রবাহ বাধাগ্রস্ত হয়।
এই চাপ শুধু চিনিশিল্পে সীমাবদ্ধ নয়। বিভিন্ন ভোগ্যপণ্য উৎপাদনকারী প্রতিষ্ঠানও বিক্রি কমে যাওয়ার প্রভাব অনুভব করছে। মানুষের ক্রয়ক্ষমতা কমে গেলে তারা পণ্য কেনার ক্ষেত্রে আরও হিসাবি হয়ে ওঠে। ফলে একই দামে ছোট প্যাকেট বাজারজাত করার প্রবণতা বাড়ে। আগে যে পরিমাণ পণ্য একটি মোড়কে বিক্রি হতো, এখন তার পরিমাণ কমিয়ে দেওয়া হচ্ছে। এতে ভোক্তা আগের দামের কাছাকাছি অর্থ ব্যয় করে কম পণ্য পাচ্ছেন। অন্যদিকে উৎপাদক প্রতিষ্ঠানগুলো বিক্রি ধরে রাখতে পণ্যের আকার, উৎপাদন ব্যয় এবং বিতরণব্যবস্থায় পরিবর্তন আনছে।
ব্যাংকের জন্য এমন পরিস্থিতি জটিল। একদিকে ঋণগ্রহীতা প্রতিষ্ঠানের নগদ প্রবাহ কমে যায়, অন্যদিকে ব্যাংকের ঋণ আদায়ের ওপর চাপ বাড়ে। তবে সব প্রতিষ্ঠানের জন্য একই ধরনের ব্যবস্থা কার্যকর হয় না। কোনো প্রতিষ্ঠানের ব্যবসায়িক মডেল দুর্বল হলে কিংবা বাজারে তার পণ্যের চাহিদা স্থায়ীভাবে কমে গেলে শুধু ঋণ পুনর্গঠন করে সমস্যার সমাধান সম্ভব নয়। আবার কার্যকর ব্যবসা সাময়িকভাবে বাজারের সংকটে পড়লে ঋণের মেয়াদ ও পরিশোধসূচি পুনর্বিন্যাসের মাধ্যমে প্রতিষ্ঠানটিকে ঘুরে দাঁড়ানোর সুযোগ দেওয়া যেতে পারে।
এমটিবির ব্যবস্থাপনা পরিচালক জানান, ব্যাংকটি সংকটে থাকা বিভিন্ন প্রতিষ্ঠানের ঋণ পরিস্থিতি মূল্যায়ন করে বাস্তবসম্মত সমাধানের চেষ্টা করছে। উৎপাদন সচল রাখতে কিছু প্রতিষ্ঠানের ঋণপত্র বা এলসি খোলার ব্যবস্থাও অব্যাহত রাখা হচ্ছে। তবে এ ক্ষেত্রে ঝুঁকি মূল্যায়ন গুরুত্বপূর্ণ। কারণ, উৎপাদন চালু রাখার জন্য অর্থায়ন প্রয়োজন হলেও ঋণগ্রহীতার বাজার, নগদ প্রবাহ এবং ঋণ পরিশোধের সম্ভাবনা বিবেচনা না করে নতুন দায় সৃষ্টি করলে ভবিষ্যতে ব্যাংক ও গ্রাহক উভয়ের ঝুঁকি বাড়তে পারে।
বড় করপোরেট প্রতিষ্ঠানের ঋণ পরিশোধে এককালীন ছাড় বা বিশেষ সুবিধা সব ক্ষেত্রে কার্যকর হবে না বলেও মনে করেন তিনি। বড় অঙ্কের ঋণে জর্জরিত কোনো প্রতিষ্ঠানের সম্পদ বা প্রকল্প কিনে নেওয়ার মতো ক্রেতা সব সময় বাজারে পাওয়া যায় না। উদাহরণ হিসেবে ২০ হাজার কোটি টাকার কোনো প্রকল্পের কথা বিবেচনা করা যায়। বাজারের অনিশ্চয়তা ও অর্থায়নের সীমাবদ্ধতার মধ্যে এমন প্রকল্প কিনে নেওয়ার সক্ষমতা খুব কম প্রতিষ্ঠানেরই থাকে। ফলে ঋণ আদায়ের জন্য শুধু সম্পদ বিক্রির ওপর নির্ভর না করে ঋণ পুনর্গঠন, ব্যবসার পুনর্বিন্যাস এবং নগদ প্রবাহ পুনরুদ্ধারের সম্ভাবনাও বিবেচনা করতে হয়।
তবে ঋণ পুনর্গঠন যেন ইচ্ছাকৃত খেলাপিদের দায়মুক্তির সুযোগে পরিণত না হয়, সে বিষয়ে সতর্ক থাকা জরুরি। প্রকৃত ব্যবসায়িক সংকটে থাকা প্রতিষ্ঠানকে সহায়তা করা এবং ঋণ পরিশোধে ইচ্ছাকৃতভাবে ব্যর্থ হওয়া প্রতিষ্ঠানের বিরুদ্ধে ব্যবস্থা নেওয়া—এই দুইয়ের মধ্যে স্পষ্ট সীমারেখা থাকতে হবে। ব্যাংকিং খাতে আস্থা ফিরিয়ে আনতে হলে ঋণগ্রহীতার জবাবদিহি এবং ব্যাংকের সিদ্ধান্ত গ্রহণের স্বচ্ছতা নিশ্চিত করা প্রয়োজন। একই সঙ্গে প্রতিষ্ঠানের পুনরুদ্ধার পরিকল্পনা বাস্তবায়ন হচ্ছে কি না, তা নিয়মিত পর্যবেক্ষণ করতে হবে।
এই অর্থনৈতিক বাস্তবতার মধ্যে এমটিবি নিজেদের ব্যবসায়িক কৌশলেও পরিবর্তন এনেছে। সৈয়দ মাহবুবুর রহমানের দেওয়া তথ্য অনুযায়ী, ২০১৯-২০ অর্থবছরের দিকে ব্যাংকটির আমানত ছিল প্রায় ১৯ হাজার কোটি টাকা। বর্তমানে তা বেড়ে ৩৩ থেকে ৩৪ হাজার কোটি টাকায় পৌঁছেছে। আমানত বৃদ্ধির পাশাপাশি ঋণ বিতরণের কাঠামোতেও বৈচিত্র্য আনার চেষ্টা চলছে। আগে ব্যাংকটির ঋণের ৮৯ থেকে ৯০ শতাংশই ছিল বড় করপোরেট খাতে। পরিকল্পিতভাবে সেই অনুপাত কমিয়ে প্রায় ৮০ শতাংশে আনা হয়েছে।
আগামী পাঁচ বছরে করপোরেট ঋণের অংশ ৭০ শতাংশে নামিয়ে রিটেইল এবং কুটির, মাইক্রো ও ক্ষুদ্র উদ্যোগের ঋণের হিস্যা ৩০ শতাংশে উন্নীত করার লক্ষ্য রয়েছে ব্যাংকটির। এই পরিকল্পনার পেছনে রয়েছে ঝুঁকি ব্যবস্থাপনা ও ঋণ পোর্টফোলিওতে ভারসাম্য আনার চিন্তা। বড় করপোরেট ঋণে একক গ্রাহক বা কয়েকটি প্রতিষ্ঠানের ওপর অতিরিক্ত নির্ভরতা তৈরি হলে কোনো একটি খাতে সংকট দেখা দিলে ব্যাংকের সম্পদের মান দ্রুত ক্ষতিগ্রস্ত হতে পারে। বিভিন্ন আকারের গ্রাহক ও খাতে ঋণ ছড়িয়ে দিলে ঝুঁকি ব্যবস্থাপনার সুযোগ বাড়ে।
তবে ছোট উদ্যোক্তাদের ঋণ দেওয়ার ক্ষেত্রেও সতর্ক মূল্যায়ন জরুরি। ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের অনেকেরই পর্যাপ্ত জামানত নেই, আর্থিক হিসাব সংরক্ষণের ব্যবস্থা সীমিত এবং আনুষ্ঠানিক ঋণ ইতিহাসও দুর্বল। ফলে প্রচলিত ব্যাংকিং পদ্ধতিতে তাদের ঋণযোগ্যতা নির্ধারণ কঠিন হয়ে পড়ে। এ ক্ষেত্রে ব্যবসার নগদ প্রবাহ, লেনদেনের ইতিহাস, সরবরাহকারী ও ক্রেতার সঙ্গে সম্পর্ক এবং ডিজিটাল লেনদেনের তথ্য কাজে লাগানো যেতে পারে। ঋণ মূল্যায়নের পদ্ধতি উন্নত হলে ছোট উদ্যোক্তাদের কাছে ব্যাংকিং সেবা পৌঁছে দেওয়া সহজ হবে।
এমটিবি মাঝারি শিল্পের ঋণঝুঁকির বিষয়টিও বিবেচনায় রাখছে। সৈয়দ মাহবুবুর রহমানের বক্তব্য অনুযায়ী, মাঝারি শিল্পের কিছু অংশে ঋণখেলাপির হার বেশি হওয়ায় ব্যাংকটি তুলনামূলকভাবে ছোট উদ্যোক্তাদের দিকে বেশি মনোযোগ দিচ্ছে। এর অর্থ এই নয় যে মাঝারি শিল্পকে অর্থায়নের বাইরে রাখা হবে; বরং ঋণ বিতরণের ক্ষেত্রে ব্যবসার প্রকৃতি, আর্থিক সক্ষমতা এবং বাজারের সম্ভাবনা আরও নিবিড়ভাবে যাচাই করা হবে। একটি ভারসাম্যপূর্ণ পোর্টফোলিও গড়ে তুলতে বড়, মাঝারি ও ছোট—সব ধরনের প্রতিষ্ঠানের জন্য উপযুক্ত ঝুঁকি কাঠামো প্রয়োজন।
ডিজিটাল ব্যাংকিংয়েও এমটিবি নিজস্ব সক্ষমতা কাজে লাগানোর কৌশল নিয়েছে। প্রযুক্তি অবকাঠামো উন্নয়নে বড় অঙ্কের অর্থ ব্যয় করার পরিবর্তে ব্যাংকটি নিজস্ব ডিজিটাল ব্যাংকিং দলকে কাজে লাগিয়ে অ্যাপ ও সেবার উন্নয়ন করেছে বলে জানান সৈয়দ মাহবুবুর রহমান। তাঁর মতে, প্রযুক্তি রূপান্তরের ক্ষেত্রে শুধু অর্থ ব্যয় করাই যথেষ্ট নয়; গ্রাহকের প্রয়োজন বোঝা, সেবা সহজ করা এবং প্রযুক্তিকে দৈনন্দিন ব্যাংকিংয়ের সঙ্গে কার্যকরভাবে যুক্ত করাও জরুরি।
ফিনটেক প্রতিষ্ঠানের সঙ্গে অংশীদারত্বের মাধ্যমে মুঠোফোনকে পয়েন্ট অব সেল বা পিওএস যন্ত্র হিসেবে ব্যবহারের প্রযুক্তিও চালু করেছে ব্যাংকটি। এতে প্রচলিত পিওএস যন্ত্র কেনা বা স্থাপনের প্রয়োজন কমতে পারে এবং ক্ষুদ্র ব্যবসায়ীদের ডিজিটাল পেমেন্ট গ্রহণ সহজ হতে পারে। বিশেষ করে ছোট দোকান, সেবা প্রদানকারী প্রতিষ্ঠান এবং ক্ষুদ্র উদ্যোক্তাদের জন্য এ ধরনের প্রযুক্তি কার্যকর হতে পারে। তবে ডিজিটাল লেনদেনের প্রসার ঘটাতে নিরাপত্তা, গ্রাহকের তথ্য সুরক্ষা, প্রতারণা প্রতিরোধ এবং অভিযোগ নিষ্পত্তির ব্যবস্থাও সমানভাবে গুরুত্বপূর্ণ।
প্রযুক্তিনির্ভর ব্যাংকিংয়ের আরেকটি বড় সুবিধা হলো গ্রাহকসেবার ব্যয় ও সময় কমানো। হিসাব খোলা, অর্থ স্থানান্তর, বিল পরিশোধ, কার্ড ব্যবস্থাপনা কিংবা ঋণের আবেদন- এসব সেবা ডিজিটাল মাধ্যমে সহজ করা গেলে শাখায় গ্রাহকের ভিড় কমে এবং ব্যাংকের কর্মীরা জটিল সেবা ও ঝুঁকি ব্যবস্থাপনায় বেশি সময় দিতে পারেন। তবে সব গ্রাহকের ডিজিটাল দক্ষতা সমান নয়। বয়স্ক গ্রাহক, প্রত্যন্ত অঞ্চলের মানুষ এবং প্রযুক্তিতে অনভ্যস্ত গ্রাহকদের জন্য বিকল্প সহায়তা নিশ্চিত করতে হবে। ডিজিটাল সেবা সম্প্রসারণের লক্ষ্য হবে গ্রাহকের পছন্দের সুযোগ বাড়ানো, কাউকে সেবা থেকে বাদ দেওয়া নয়।
ব্যাংকিং খাতের ভবিষ্যৎ নিয়ে সৈয়দ মাহবুবুর রহমানের মূল্যায়নে একীভূতকরণ বা কনসোলিডেশনের বিষয়টিও গুরুত্বপূর্ণ। তাঁর ধারণা, বাংলাদেশের অর্থনীতির বর্তমান আকার ও ভবিষ্যৎ চাহিদা বিবেচনায় সব ব্যাংকের পক্ষে দীর্ঘমেয়াদে সমানভাবে টিকে থাকা সম্ভব হবে না। বাজারে কার্যকর প্রতিযোগিতা বজায় রেখেও তুলনামূলকভাবে কমসংখ্যক, শক্তিশালী ও দক্ষ ব্যাংক দেশের অর্থায়নের বড় অংশ পরিচালনা করতে পারে। তিনি মনে করেন, আগামী দিনে ২০ থেকে ২৫টি শক্তিশালী ব্যাংক বাজারে প্রধান ভূমিকা নিতে পারে।
তবে ব্যাংক একীভূতকরণ শুধু প্রতিষ্ঠানসংখ্যা কমানোর বিষয় নয়। দুর্বল ব্যাংককে শক্তিশালী ব্যাংকের সঙ্গে একীভূত করার আগে সম্পদের প্রকৃত মান নির্ধারণ, দায়ের হিসাব যাচাই, খেলাপি ঋণের ঝুঁকি চিহ্নিত করা এবং আমানতকারীদের স্বার্থ সুরক্ষার ব্যবস্থা করতে হবে। দুর্বল ব্যাংকের আর্থিক সমস্যা স্পষ্টভাবে নিরূপণ না করে একীভূত করা হলে সেই ঝুঁকি নতুন প্রতিষ্ঠানের ওপরও চাপ সৃষ্টি করতে পারে। একই সঙ্গে কর্মীদের ভবিষ্যৎ, শাখা নেটওয়ার্ক, প্রযুক্তি ব্যবস্থার সমন্বয় এবং গ্রাহকসেবা অব্যাহত রাখার বিষয়গুলোও পরিকল্পনার অংশ হতে হবে।
একটি ব্যাংকের দীর্ঘমেয়াদি সক্ষমতা নির্ভর করে মূলধন, দক্ষ মানবসম্পদ এবং কার্যকর ঝুঁকি ব্যবস্থাপনার ওপর। ব্যাংক একীভূত হলেও যদি মূলধনের ঘাটতি থেকে যায়, ঋণ অনুমোদনের সংস্কৃতি না বদলায় কিংবা পরিচালনায় জবাবদিহি প্রতিষ্ঠিত না হয়, তাহলে কাঙ্ক্ষিত ফল পাওয়া কঠিন। তাই একীভূতকরণের পাশাপাশি ব্যাংকগুলোর মূলধনভিত্তি শক্তিশালী করা, পরিচালনা পর্ষদের জবাবদিহি নিশ্চিত করা এবং পেশাদার ব্যবস্থাপনা গড়ে তোলা জরুরি। দক্ষ ব্যাংকার ধরে রাখা এবং নতুন প্রজন্মের কর্মীদের প্রশিক্ষণ দেওয়ার ক্ষেত্রেও বিনিয়োগ বাড়াতে হবে।
মানবসম্পদের গুরুত্ব নিয়ে সৈয়দ মাহবুবুর রহমানের বক্তব্য ব্যাংকিং খাতের আরেকটি বাস্তবতা সামনে আনে। আধুনিক ব্যাংক পরিচালনায় শুধু প্রচলিত ঋণ ও আমানত ব্যবস্থাপনার দক্ষতা যথেষ্ট নয়। সাইবার নিরাপত্তা, তথ্য বিশ্লেষণ, ডিজিটাল পণ্য উন্নয়ন, আর্থিক অপরাধ শনাক্তকরণ, আন্তর্জাতিক বাণিজ্য এবং পরিবেশগত ও সামাজিক ঝুঁকি মূল্যায়নের মতো বিষয়ে দক্ষ জনবল প্রয়োজন।
ব্যাংকগুলোকে কর্মীদের নিয়মিত প্রশিক্ষণ, প্রযুক্তিগত দক্ষতা উন্নয়ন এবং কর্মদক্ষতার ভিত্তিতে নেতৃত্ব বিকাশের ব্যবস্থা করতে হবে। অর্থনীতির ভবিষ্যৎ নিয়ে তাঁর মূল্যায়নে মধ্যবিত্তের অবস্থার বিষয়টি বিশেষ গুরুত্ব পায়। দীর্ঘদিনের মূল্যস্ফীতি ও আয় বৃদ্ধির সীমাবদ্ধতার কারণে অনেক পরিবারের প্রকৃত ক্রয়ক্ষমতা কমেছে। নিত্যপ্রয়োজনীয় পণ্য, বাসাভাড়া, শিক্ষা, চিকিৎসা ও যাতায়াত ব্যয় বাড়লে সীমিত আয়ের পরিবারকে অন্যান্য খরচ কমাতে হয়। এতে বাজারে ভোগ্যপণ্যের চাহিদা দুর্বল হয়, ছোট ব্যবসার বিক্রি কমে এবং নতুন কর্মসংস্থান তৈরির গতি শ্লথ হয়ে পড়ে। মধ্যবিত্ত পরিবারের একটি অংশ দারিদ্র্যসীমার কাছাকাছি চলে এলে তা শুধু সামাজিক সমস্যা নয়, অর্থনীতির অভ্যন্তরীণ চাহিদার জন্যও উদ্বেগের বিষয় হয়ে ওঠে।
এই পরিস্থিতি থেকে উত্তরণে শুধু ঋণপ্রবাহ বাড়ানো যথেষ্ট হবে না। উৎপাদনশীল বিনিয়োগ, কর্মসংস্থান, দক্ষতা উন্নয়ন এবং মূল্যস্ফীতি নিয়ন্ত্রণকে একই সঙ্গে গুরুত্ব দিতে হবে। নতুন শিল্পপ্রতিষ্ঠান স্থাপন ও বিদ্যমান প্রতিষ্ঠানের উৎপাদন বাড়ানোর মাধ্যমে কর্মসংস্থান তৈরি করা গেলে পরিবারের আয় বাড়বে। আয় বাড়লে ভোগব্যয় ও বাজারের চাহিদা শক্তিশালী হবে, যা ব্যবসাপ্রতিষ্ঠানের বিক্রি এবং বিনিয়োগের সম্ভাবনাও বাড়াতে পারে। এই চক্রকে কার্যকর করতে হলে ব্যবসার পরিবেশ, জ্বালানি সরবরাহ, আর্থিক শৃঙ্খলা এবং সরকারি নীতির ধারাবাহিকতা নিশ্চিত করা জরুরি।
বিদেশে কর্মরত বাংলাদেশিদের অবদানও অর্থনীতির পুনরুদ্ধারে গুরুত্বপূর্ণ। প্রবাসী আয় বৈদেশিক মুদ্রার সরবরাহ বাড়ায় এবং বহু পরিবারের ভোগব্যয় ও সঞ্চয়ের প্রধান উৎস হিসেবে কাজ করে। তবে প্রবাসী শ্রমিকদের সেবা গ্রহণের প্রক্রিয়া সহজ করা, পাসপোর্ট নবায়নসহ প্রয়োজনীয় প্রশাসনিক কার্যক্রম দ্রুত সম্পন্ন করা এবং বিদেশে বাংলাদেশের দূতাবাসগুলোতে দক্ষ জনবল নিশ্চিত করা প্রয়োজন। প্রবাসীদের সময় ও ব্যয় কমানো গেলে তাঁরা আরও সহজে আনুষ্ঠানিক চ্যানেলে লেনদেন করতে পারবেন। পাশাপাশি দক্ষ শ্রমিক পাঠানো, নতুন শ্রমবাজার অনুসন্ধান এবং বিদেশে কর্মসংস্থানের মান উন্নয়নেও গুরুত্ব দিতে হবে।
সৈয়দ মাহবুবুর রহমানের দীর্ঘ ব্যাংকিং অভিজ্ঞতা তাঁকে অর্থনীতির বিভিন্ন পর্যায়ের পরিবর্তন কাছ থেকে দেখার সুযোগ দিয়েছে। তাঁর কাছে বর্তমান সংকটের সবচেয়ে বড় বৈশিষ্ট্য হলো, এটি শুধু ব্যাংকিং খাতের সমস্যা নয়; বরং রাজস্ব, বিনিয়োগ, জ্বালানি, কর্মসংস্থান এবং মানুষের ক্রয়ক্ষমতার সঙ্গে গভীরভাবে সম্পর্কিত। ফলে একটি খাতে বিচ্ছিন্ন সংস্কার করে পুরো অর্থনীতিকে দ্রুত ঘুরিয়ে দেওয়া সম্ভব নয়। ব্যাংকিং খাতের সুশাসন ফিরিয়ে আনার পাশাপাশি রাজস্ব আহরণ বাড়ানো, বেসরকারি বিনিয়োগ উৎসাহিত করা, রপ্তানি সম্প্রসারণ এবং জ্বালানি নিরাপত্তা নিশ্চিত করতে হবে।
এ ক্ষেত্রে আন্তর্জাতিক সহযোগিতাও ভূমিকা রাখতে পারে। তবে বিদেশি সহায়তা কিংবা ঋণকে দীর্ঘমেয়াদি সমাধানের বিকল্প হিসেবে দেখা উচিত নয়। আন্তর্জাতিক অর্থায়ন সংস্কার বাস্তবায়নে সহায়তা করতে পারে, বৈদেশিক মুদ্রার চাপ সামাল দিতে পারে এবং বিনিয়োগকারীদের আস্থা ফিরিয়ে আনতে ভূমিকা রাখতে পারে। কিন্তু স্থায়ী পরিবর্তনের জন্য দেশের অভ্যন্তরীণ আর্থিক কাঠামো শক্তিশালী করা, নীতির ধারাবাহিকতা বজায় রাখা এবং সরকারি-বেসরকারি উভয় খাতে জবাবদিহি প্রতিষ্ঠা অপরিহার্য।
মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবসায়িক কৌশলেও এই বাস্তবতার প্রতিফলন রয়েছে। বড় করপোরেট ঋণের ওপর নির্ভরতা কমিয়ে রিটেইল ও ক্ষুদ্র উদ্যোক্তা খাতে অংশ বাড়ানোর পরিকল্পনা, নিজস্ব প্রযুক্তিগত সক্ষমতা কাজে লাগানো এবং ঝুঁকি ব্যবস্থাপনায় সতর্কতা- এসব উদ্যোগ ব্যাংকটির ভবিষ্যৎ প্রস্তুতির অংশ। তবে এসব লক্ষ্য অর্জনে ধারাবাহিক বাস্তবায়ন, পর্যাপ্ত দক্ষ জনবল এবং গ্রাহকের আস্থা ধরে রাখা জরুরি। আর্থিক খাতে অনিশ্চয়তা যত বাড়ে, ততই ব্যাংকের জন্য স্বচ্ছতা ও দায়িত্বশীল সিদ্ধান্ত গ্রহণের গুরুত্ব বাড়ে।
সৈয়দ মাহবুবুর রহমানের দীর্ঘ কর্মজীবনের অভিজ্ঞতা থেকে একটি বিষয় স্পষ্ট-অর্থনৈতিক প্রবৃদ্ধি কখনো সরলরেখায় এগোয় না। প্রবৃদ্ধির সময়ে তৈরি হওয়া দুর্বলতা অনেক সময় সংকটের সময় প্রকাশ পায়। তাই টেকসই অর্থনীতির জন্য শুধু প্রবৃদ্ধির হার বাড়ানো নয়, সেই প্রবৃদ্ধির ভিত্তি কতটা শক্তিশালী, ঋণ কতটা উৎপাদনশীল কাজে ব্যবহৃত হচ্ছে এবং অর্থনৈতিক সুযোগ কতটা বিস্তৃত মানুষের কাছে পৌঁছাচ্ছে, সেদিকেও নজর দিতে হয়।
বাংলাদেশের অর্থনীতির সামনে এখন পুনর্গঠনের চ্যালেঞ্জ। ব্যাংকিং খাতে আস্থা ফিরিয়ে আনা, খেলাপি ঋণের কার্যকর সমাধান, রাজস্বব্যবস্থার সংস্কার, বিনিয়োগের পরিবেশ উন্নয়ন এবং কর্মসংস্থান সৃষ্টি-এসব কাজ একসঙ্গে এগিয়ে নিতে হবে। সংকট কাটিয়ে ওঠার জন্য সময় লাগবে, কিন্তু সঠিক অগ্রাধিকার নির্ধারণ এবং সংস্কারের ধারাবাহিকতা বজায় রাখা গেলে পুনরুদ্ধারের পথ তৈরি হতে পারে।
এমটিবির ব্যবস্থাপনা পরিচালক হিসেবে সৈয়দ মাহবুবুর রহমানের দৃষ্টিতে, বাংলাদেশের সামনে সবচেয়ে বড় প্রয়োজন হলো বাস্তবতা স্বীকার করে দীর্ঘমেয়াদি সমাধানের দিকে এগোনো। ব্যাংকিং খাতের স্থিতিশীলতা, উৎপাদনশীল বিনিয়োগ এবং মানুষের আয় ও ক্রয়ক্ষমতা পুনরুদ্ধার-এই তিনটি ক্ষেত্রেই অগ্রগতি হলে অর্থনীতির সামগ্রিক আস্থা ফিরিয়ে আনা সম্ভব।
(এই বিভাগে প্রকাশিত মতামত লেখকের নিজস্ব। চ্যানেল আই অনলাইন এবং চ্যানেল আই–এর সম্পাদকীয় নীতির সঙ্গে প্রকাশিত মতামত সামঞ্জস্যপূর্ণ নাও হতে পারে।)