তারল্যের সঠিক ব্যবহার অর্থনীতির গতি বাড়াবে: মাসরুর আরেফিন
 রাজু আলীমপ্রকাশ: আপডেট:
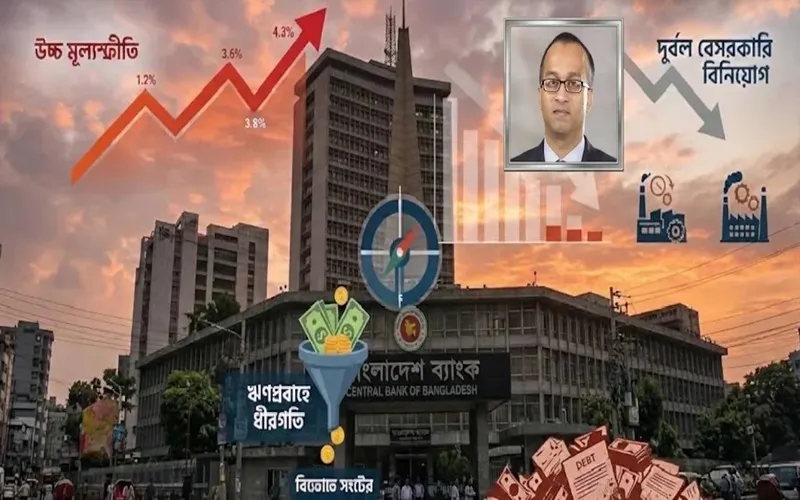
এআই দিয়ে তৈরি ছবি।
বাংলাদেশের অর্থনীতি কঠিন এক পুনর্বিন্যাসের মধ্য দিয়ে যাচ্ছে। উচ্চ মূল্যস্ফীতি, দুর্বল বেসরকারি বিনিয়োগ, ব্যাংক খাতে বিপুল খেলাপি ঋণ এবং ব্যবসা-বাণিজ্যে ঋণপ্রবাহের ধীরগতি এখনো বড় চ্যালেঞ্জ। তবে অর্থনীতির কিছু মৌলিক সূচকে ইতিবাচক পরিবর্তন এসেছে। বৈদেশিক মুদ্রার রিজার্ভ বেড়েছে, রেমিট্যান্স ও রপ্তানিতে প্রবৃদ্ধি ফিরেছে, বিনিময় হার স্থিতিশীল হয়েছে। একই সঙ্গে জিডিপি প্রবৃদ্ধিতেও কিছুটা পুনরুদ্ধারের লক্ষণ দেখা যাচ্ছে। এই পরিস্থিতিতে অর্থনীতির প্রতি মানুষের আস্থা ফিরিয়ে আনা এবং ব্যাংক খাতের বিদ্যমান তারল্য উৎপাদনশীল খাতে কার্যকরভাবে কাজে লাগানো সবচেয়ে গুরুত্বপূর্ণ।
এমন মূল্যায়ন করেছেন সিটি ব্যাংক পিএলসির ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা (এমডি ও সিইও) এবং অ্যাসোসিয়েশন অব ব্যাংকার্স, বাংলাদেশের (এবিবি) চেয়ারম্যান মাসরুর আরেফিন। ৩১ বছরের বেশি সময় ধরে ব্যাংকিং খাতে কাজ করছেন তিনি। ১৯৯৫ সালে এএনজেড গ্রিন্ডলেজ ব্যাংকে ম্যানেজমেন্ট ট্রেইনি হিসেবে তার কর্মজীবন শুরু। ২০০৭ সালে সিটি ব্যাংকে যোগ দেওয়ার পর খুচরা ব্যাংকিং, এসএমই, কার্ড, ডিজিটাল আর্থিক সেবা ও পরিচালন কার্যক্রমে গুরুত্বপূর্ণ দায়িত্ব পালন করেন। ২০১৯ সালের জানুয়ারি থেকে তিনি ব্যাংকটির এমডি ও সিইও হিসেবে দায়িত্ব পালন করছেন। ২০২৬-২৭ মেয়াদের জন্য তিনি এবিবির চেয়ারম্যান নির্বাচিত হয়েছেন।
সম্প্রতি পঞ্চম বাংলাদেশ ইকোনমিক কনফারেন্স ২০২৬-এ দেশের অর্থনীতির সামগ্রিক পরিস্থিতি, ব্যাংক খাতের সংস্কার, বিনিয়োগ, ঋণপ্রবাহ এবং ভবিষ্যৎ সম্ভাবনা নিয়ে নিজের পর্যবেক্ষণ তুলে ধরেন মাসরুর আরেফিন। তার মতে, অর্থনীতির বর্তমান অবস্থাকে বুঝতে হলে মুদ্রানীতি, আর্থিক খাত, রাজস্ব ব্যবস্থাপনা ও উৎপাদনশীল খাতের পাশাপাশি বহিঃখাতের পরিস্থিতিও বিবেচনায় নিতে হবে। সব সূচক একসঙ্গে বিশ্লেষণ করলে বাংলাদেশের অর্থনীতিতে বেশ কিছু শক্তিশালী ভিত্তি খুঁজে পাওয়া যায়।
বহিঃখাতের পুনরুদ্ধারকে তিনি বর্তমান অর্থনীতির অন্যতম বড় ইতিবাচক দিক বলে মনে করেন। বিশেষ করে বৈদেশিক মুদ্রার রিজার্ভ পরিস্থিতির উন্নতি বাজারে স্থিতিশীলতা ফিরিয়ে আনতে সাহায্য করেছে। ২০২৪ সালের নভেম্বরের তুলনায় ২০২৬ সালের নভেম্বরে রিজার্ভে উল্লেখযোগ্য অগ্রগতি হয়েছে। আন্তর্জাতিক মুদ্রা তহবিলের (আইএমএফ) বিপিএম৬ পদ্ধতিতে ১০ নভেম্বর পর্যন্ত দেশের বৈদেশিক মুদ্রার রিজার্ভ দাঁড়িয়েছে ৩০ দশমিক ১২ বিলিয়ন ডলারে।
রিজার্ভের এই অবস্থান বৈদেশিক মুদ্রাবাজারে চাপ সামাল দেওয়ার সক্ষমতা বাড়িয়েছে। দীর্ঘদিন ডলারের সংকট ও বিনিময় হার নিয়ে যে অনিশ্চয়তা ছিল, তা অনেকটাই কমেছে। তবে আমদানি বাড়লে স্বাভাবিকভাবেই ডলারের চাহিদা বাড়বে। সে ক্ষেত্রে বিনিময় হারে কিছুটা পরিবর্তন আসতে পারে। মাসরুর আরেফিনের মতে, অর্থনীতিতে আমদানি বাড়ার সুযোগ তৈরি হওয়াও গুরুত্বপূর্ণ। কারণ আমদানির সঙ্গে উৎপাদন, শিল্পের কাঁচামাল সংগ্রহ এবং ব্যবসা সম্প্রসারণের বিষয়গুলো জড়িত। বিনিময় হার বাজারের চাহিদা ও সরবরাহের সঙ্গে সামঞ্জস্যপূর্ণ থাকলে রপ্তানিকারকদের জন্যও ইতিবাচক পরিস্থিতি তৈরি হতে পারে।
বহিঃখাতের আরেকটি শক্তি রেমিট্যান্স। চলতি ২০২৬-২৭ অর্থবছরের ১ জুলাই থেকে ১১ নভেম্বর পর্যন্ত রেমিট্যান্সে ১৪ দশমিক ২ শতাংশ প্রবৃদ্ধি হয়েছে। এই সময়ে প্রবাসীরা প্রায় ১৩ বিলিয়ন ডলার দেশে পাঠিয়েছেন। বৈদেশিক মুদ্রার সরবরাহ বাড়ানোর পাশাপাশি দেশের অভ্যন্তরীণ ভোগ ও অর্থনৈতিক কর্মকাণ্ড সচল রাখতেও রেমিট্যান্স গুরুত্বপূর্ণ ভূমিকা রাখছে।
তবে রেমিট্যান্সকে কখনোই রপ্তানির বিকল্প হিসেবে দেখার সুযোগ নেই বলে মনে করেন মাসরুর আরেফিন। তার মতে, একটি অর্থনীতির দীর্ঘমেয়াদি সক্ষমতা নির্ভর করে উৎপাদন, শিল্পায়ন, কর্মসংস্থান এবং আন্তর্জাতিক বাজারে পণ্যের প্রতিযোগিতামূলক অবস্থানের ওপর। সে কারণে রপ্তানি বহুমুখীকরণ বাংলাদেশের জন্য অত্যন্ত গুরুত্বপূর্ণ।
চলতি অর্থবছরের প্রথম চার মাসে দেশের পণ্য রপ্তানি আয় প্রায় ৬ শতাংশ বেড়েছে। রপ্তানি উন্নয়ন ব্যুরোর (ইপিবি) তথ্য অনুযায়ী, জুলাই-অক্টোবর সময়ে রপ্তানি আয় দাঁড়িয়েছে ১৭ দশমিক ০৯ বিলিয়ন ডলারে, যা আগের বছরের একই সময়ের তুলনায় ৫ দশমিক ৮৮ শতাংশ বেশি। তৈরি পোশাক খাত এখনো রপ্তানি আয়ের প্রধান উৎস। তবে রাসায়নিক পণ্য, পাট ও পাটজাত পণ্য, বিশেষায়িত বস্ত্র, চামড়া এবং প্রকৌশল পণ্যে তুলনামূলক ভালো প্রবৃদ্ধি দেখা যাচ্ছে। এসব খাতের মধ্যে রাসায়নিক পণ্যে ২৭ শতাংশ, পাট ও পাটজাত পণ্যে প্রায় ২৫ শতাংশ, বিশেষায়িত বস্ত্রে ১৬ দশমিক ৫২ শতাংশ, চামড়াজাত পণ্যে ১২ দশমিক ৪৭ শতাংশ এবং প্রকৌশল পণ্যে ১২ দশমিক ৪৪ শতাংশ প্রবৃদ্ধি হয়েছে।
এটি রপ্তানি বহুমুখীকরণের ক্ষেত্রে আশাব্যঞ্জক সংকেত। কারণ বাংলাদেশের মোট রপ্তানি আয়ের প্রায় ৮০ শতাংশ এখনো তৈরি পোশাক খাতনির্ভর। কোনো একটি খাতের ওপর অতিরিক্ত নির্ভরশীলতা দীর্ঘমেয়াদে ঝুঁকি তৈরি করে। বিশ্ববাজারে চাহিদার পরিবর্তন, বাণিজ্যনীতি, উৎপাদন ব্যয় কিংবা প্রতিযোগী দেশের সক্ষমতা বাড়ার মতো বিষয়গুলো একক খাতনির্ভর অর্থনীতিকে চাপে ফেলতে পারে। তাই নতুন রপ্তানিপণ্য তৈরি, বাজার সম্প্রসারণ এবং শিল্পের প্রযুক্তিগত সক্ষমতা বাড়ানো জরুরি।
অর্থনীতির অভ্যন্তরীণ পরিস্থিতিতেও কিছু ইতিবাচক পরিবর্তন দেখা যাচ্ছে। বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) প্রাথমিক হিসাব অনুযায়ী, ২০২৫-২৬ অর্থবছরে বাংলাদেশের জিডিপি প্রবৃদ্ধি ৪ দশমিক ১৪ শতাংশে উন্নীত হয়েছে। আগের অর্থবছরে এ হার ছিল ৩ দশমিক ৪৯ শতাংশ। একই সময়ে মাথাপিছু জাতীয় আয় ৩ হাজার ২০ ডলারে উন্নীত হয়েছে। সেবা ও কৃষি খাতের অবদান প্রবৃদ্ধি পুনরুদ্ধারে গুরুত্বপূর্ণ ভূমিকা রেখেছে। তবে এই গতি ধরে রাখতে হলে বেসরকারি বিনিয়োগ, শিল্প উৎপাদন ও কর্মসংস্থান বাড়াতে হবে।
মূল্যস্ফীতির ক্ষেত্রেও উন্নতির কিছু লক্ষণ রয়েছে। ২০২৬ সালের অক্টোবরে সার্বিক মূল্যস্ফীতি কমে ৮ দশমিক ২৭ শতাংশে দাঁড়িয়েছে, যা সেপ্টেম্বরে ছিল ৮ দশমিক ৩৪ শতাংশ। খাদ্য মূল্যস্ফীতি নেমে এসেছে ৬ দশমিক ৪০ শতাংশে, যা ৫৪ মাসের মধ্যে সর্বনিম্ন। তবে স্বস্তির এই চিত্রের পাশাপাশি উদ্বেগও রয়েছে। অক্টোবরে খাদ্যবহির্ভূত মূল্যস্ফীতি বেড়ে ৯ দশমিক ৮৯ শতাংশ হয়েছে, যা ৪১ মাসের মধ্যে সর্বোচ্চ। অর্থাৎ খাদ্যপণ্যের বাজারে চাপ কিছুটা কমলেও জ্বালানি, পরিবহনসহ অন্যান্য খাতে মানুষের ব্যয় এখনো বেশি। মূল্যস্ফীতি নিয়ন্ত্রণে রাখতে হলে সরবরাহব্যবস্থা উন্নত করা, উৎপাদন ব্যয় কমানো এবং বাজার ব্যবস্থাপনায় কার্যকর পদক্ষেপ নিতে হবে।
অর্থনীতির এই পুনরুদ্ধারের সঙ্গে ব্যাংক খাতের সম্পর্ক অত্যন্ত গুরুত্বপূর্ণ। কারণ দেশের অধিকাংশ বেসরকারি বিনিয়োগ ও ব্যবসা সম্প্রসারণের অর্থায়ন আসে ব্যাংক থেকে। মাসরুর আরেফিন মনে করেন, বর্তমানে ঋণপ্রবৃদ্ধির ধীরগতি ব্যাংকারদের জন্য কিছুটা চাপ তৈরি করলেও অতীতের মতো যেকোনোভাবে ঋণ বিতরণ বাড়ানোর চেষ্টা করা উচিত হবে না। একসময় ব্যাংক খাতে অনিয়ম, প্রভাবশালী ঋণগ্রহীতাদের বিশেষ সুবিধা এবং যথাযথ যাচাই ছাড়া ঋণ বিতরণের সংস্কৃতি তৈরি হয়েছিল। তার ফল হিসেবে বিপুল পরিমাণ খেলাপি ঋণ জমেছে। এখন ব্যাংকগুলোকে ঋণ দেওয়ার ক্ষেত্রে ঝুঁকি মূল্যায়ন, গ্রাহকের সক্ষমতা এবং অর্থের ব্যবহার নিশ্চিত করার দিকে বেশি গুরুত্ব দিতে হচ্ছে।
তার মতে, এই সতর্কতা সাময়িকভাবে ঋণপ্রবৃদ্ধি কমিয়ে রাখলেও দীর্ঘমেয়াদে ব্যাংক খাতের জন্য তা ইতিবাচক। তবে ঋণপ্রবাহ যেন অযথা সংকুচিত না হয়, সে বিষয়েও নজর দিতে হবে। অর্থনীতির উৎপাদনশীল খাতে অর্থের প্রয়োজন রয়েছে। বিশেষ করে ক্ষুদ্র ও মাঝারি উদ্যোগ, কৃষি, ভোক্তা অর্থায়ন, খুচরা ব্যবসা এবং নতুন উদ্যোক্তাদের জন্য ব্যাংকঋণের সুযোগ বাড়ানো জরুরি।
এ ক্ষেত্রে বাংলাদেশ ব্যাংকের বিভিন্ন পুনঃঅর্থায়ন ও প্রণোদনা কর্মসূচিকে গুরুত্বপূর্ণ মনে করছেন তিনি। বন্ধ ও সক্ষমতার তুলনায় কম উৎপাদনকারী শিল্পপ্রতিষ্ঠানগুলোকে সচল করতে ২০ হাজার কোটি টাকার বিশেষ অর্থায়ন কর্মসূচি নেওয়া হয়েছে। পরবর্তী সময়ে এটি পুনঃঅর্থায়ন স্কিমে রূপান্তর করা হয়েছে। পাশাপাশি বাংলাদেশ ব্যাংকের ৬০ হাজার কোটি টাকার বৃহত্তর প্রণোদনা ও পুনঃঅর্থায়ন প্যাকেজ রয়েছে। এতে ব্যাংক ও আর্থিক প্রতিষ্ঠানের মাধ্যমে ৪১ হাজার কোটি টাকা পুনঃঅর্থায়ন ও প্রাক্-অর্থায়ন সুবিধা এবং কেন্দ্রীয় ব্যাংকের নিজস্ব উৎস থেকে ১৯ হাজার কোটি টাকা দেওয়ার পরিকল্পনা রয়েছে। কৃষি, গ্রামীণ অর্থনীতি, ক্ষুদ্র ও মাঝারি উদ্যোগ, বন্ধ শিল্প এবং অপ্রচলিত রপ্তানি খাত এ কর্মসূচির অগ্রাধিকার। কর্মসূচিগুলোর মাধ্যমে প্রত্যক্ষ ও পরোক্ষভাবে প্রায় ২৫ লাখ কর্মসংস্থানের লক্ষ্য নির্ধারণ করা হয়েছে।
ক্ষুদ্র উদ্যোক্তা তৈরিতে বাংলাদেশ ব্যাংকের ‘উদ্যোগ’ কর্মসূচিকেও ইতিবাচক পদক্ষেপ হিসেবে দেখা হচ্ছে। এ কর্মসূচির আওতায় উপজেলা পর্যায়ে সম্ভাবনাময় তরুণ উদ্যোক্তা খুঁজে বের করে সর্বোচ্চ ২০ লাখ টাকার অর্থায়নের ব্যবস্থা রাখা হয়েছে। এর অর্ধেক ব্যাংকঋণ এবং বাকি অর্ধেক অনুদান হিসেবে দেওয়ার পরিকল্পনা রয়েছে। বছরে পাঁচ হাজার তরুণ উদ্যোক্তাকে সহায়তা করার লক্ষ্যও নির্ধারণ করেছে কেন্দ্রীয় ব্যাংক। এ ধরনের উদ্যোগ দেশের প্রত্যন্ত অঞ্চলে নতুন ব্যবসা, আত্মকর্মসংস্থান এবং স্থানীয় উৎপাদন বাড়াতে সহায়ক হতে পারে।
মাসরুর আরেফিনের মতে, ব্যাংকগুলোর সম্পদ ব্যবস্থাপনায় বৈচিত্র্য আনা এখন সময়ের দাবি। দীর্ঘদিন ধরে বড় করপোরেট প্রতিষ্ঠান, তৈরি পোশাক ও টেক্সটাইল খাতে ব্যাংকঋণের বড় অংশ কেন্দ্রীভূত ছিল। এসব খাত গুরুত্বপূর্ণ হলেও অর্থনীতির সামগ্রিক প্রবৃদ্ধির জন্য এসএমই, কুটিরশিল্প, খুচরা ব্যবসা, ভোক্তা ঋণ, ক্রেডিট কার্ড এবং ক্ষুদ্র উদ্যোক্তাদের অর্থায়ন বাড়াতে হবে। বাংলাদেশ ব্যাংকের গভর্নরও ব্যাংকগুলোর ব্যবস্থাপনা পরিচালকদের সঙ্গে আলোচনায় এসব খাতে ঋণপ্রবাহ বাড়ানোর ওপর গুরুত্ব দিয়েছেন।
এ ক্ষেত্রে ডিজিটাল আর্থিক সেবার সম্প্রসারণও গুরুত্বপূর্ণ। বিশেষ করে কিউআর কোডভিত্তিক লেনদেন বাড়ানো গেলে ছোট দোকান, খুচরা ব্যবসায়ী ও সেবাদানকারী প্রতিষ্ঠানগুলোকে আনুষ্ঠানিক আর্থিক ব্যবস্থার আওতায় আনা সম্ভব হবে। অর্থনীতির বড় একটি অংশ এখনো নগদ লেনদেননির্ভর। এই অর্থের একটি অংশ ব্যাংকিং চ্যানেলে ফিরিয়ে আনতে পারলে আমানত বাড়বে, লেনদেনের স্বচ্ছতা তৈরি হবে এবং আর্থিক অন্তর্ভুক্তি সম্প্রসারিত হবে। ডিজিটাল পেমেন্ট ব্যবস্থার জনপ্রিয়তা বাড়লে ব্যাংকগুলোর নতুন গ্রাহক তৈরির সুযোগও বাড়বে।
তবে ব্যাংক খাতের সবচেয়ে বড় সমস্যাগুলোর একটি এখনো খেলাপি ঋণ। মাসরুর আরেফিন মনে করেন, অনাদায়ী ঋণের বিশাল বোঝা নিয়ে ব্যাংকগুলোর পক্ষে স্বাভাবিকভাবে নতুন বিনিয়োগে অর্থায়ন করা কঠিন। বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, ২০২৬ সালের জুন শেষে ব্যাংক খাতে শ্রেণীকৃত ঋণের পরিমাণ ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা, যা মোট ঋণের প্রায় ৩২ দশমিক ৭৮ শতাংশ। এই বিপুল অঙ্কের খেলাপি ঋণ ব্যাংকের আর্থিক সক্ষমতা, মুনাফা এবং নতুন ঋণ দেওয়ার সামর্থ্যের ওপর চাপ তৈরি করছে।
এ সমস্যা সমাধানে ব্যাংকের ব্যালান্সশিট পরিষ্কার করার পাশাপাশি কার্যকর ঋণ পুনরুদ্ধার ব্যবস্থা গড়ে তোলার ওপর গুরুত্ব দিচ্ছেন তিনি। তার মতে, খেলাপি ঋণ ব্যবস্থাপনার জন্য অ্যাসেট ম্যানেজমেন্ট কোম্পানি বা অ্যাসেট রিকভারি কোম্পানি গঠন করা প্রয়োজন। এসব প্রতিষ্ঠান অনাদায়ী ঋণ আদায়, সম্পদ ব্যবস্থাপনা এবং দুর্বল ঋণপোর্টফোলিও পুনর্গঠনে বিশেষায়িত ভূমিকা রাখতে পারে। ব্যাংকগুলোকে দীর্ঘদিনের অনাদায়ী ঋণের বোঝা থেকে বের করে আনতে না পারলে নতুন করে বিনিয়োগ ও ঋণপ্রবাহ বাড়ানো কঠিন হবে।
একই সঙ্গে ব্যাংকগুলোতে আন্তর্জাতিক মানের এক্সপেক্টেড ক্রেডিট লস বা সম্ভাব্য ঋণক্ষতি নিরূপণ পদ্ধতি চালুর বিষয়টিও সামনে এসেছে। এ পদ্ধতিতে ঋণ পুরোপুরি খেলাপি হওয়ার অপেক্ষা না করে আগাম ঝুঁকি চিহ্নিত করে সম্ভাব্য ক্ষতির বিপরীতে সংস্থান রাখতে হয়। এতে ব্যাংকের প্রকৃত আর্থিক অবস্থার প্রতিফলন আরও স্পষ্ট হবে। তবে বর্তমান ব্যাংক খাতের দুর্বলতা, বিপুল খেলাপি ঋণ এবং মূলধন ঘাটতির বিষয় বিবেচনায় নিয়ে পদ্ধতিটি বাস্তবায়নে যথাযথ প্রস্তুতি ও সময় দেওয়ার প্রয়োজন রয়েছে বলে মনে করেন মাসরুর আরেফিন।
অর্থনীতির সামনে এখন আরেকটি বড় প্রশ্ন বেসরকারি বিনিয়োগ কীভাবে বাড়ানো যায়। সুদের হার, ঋণপ্রাপ্তির সীমাবদ্ধতা, জ্বালানি সরবরাহ, ব্যবসায়িক অনিশ্চয়তা এবং ব্যাংক খাতের দুর্বলতা বিনিয়োগের সিদ্ধান্তকে প্রভাবিত করছে। অনেক ব্যাংক তুলনামূলক নিরাপদ বিনিয়োগ হিসেবে সরকারি বিল ও বন্ডের দিকে ঝুঁকছে। কিন্তু দীর্ঘমেয়াদে শুধু সরকারি খাতে অর্থের প্রবাহ বাড়িয়ে অর্থনীতির কাঙ্ক্ষিত প্রবৃদ্ধি অর্জন সম্ভব নয়। বেসরকারি খাতের উৎপাদন, নতুন শিল্প স্থাপন, প্রযুক্তি ও অবকাঠামো উন্নয়ন এবং কর্মসংস্থান সৃষ্টিতে অর্থায়ন বাড়াতে হবে।
মাসরুর আরেফিনের মতে, অর্থনীতির পরবর্তী ধাপের জন্য তিনটি বিষয় বিশেষভাবে গুরুত্বপূর্ণ—বেসরকারি বিনিয়োগ বৃদ্ধি, শক্তিশালী করপোরেট আর্থিক ভিত্তি তৈরি এবং কর্মসংস্থান সম্প্রসারণ। ব্যাংকগুলোকে ঋণ দেওয়ার ক্ষেত্রে যেমন সতর্ক থাকতে হবে, তেমনি ভালো উদ্যোক্তা ও উৎপাদনশীল প্রতিষ্ঠানগুলো যেন প্রয়োজনীয় অর্থায়ন থেকে বঞ্চিত না হয়, সেটিও নিশ্চিত করতে হবে।
বিশ্ব অর্থনীতির অনিশ্চয়তা, যুদ্ধ, জ্বালানির বাজারে অস্থিরতা এবং আন্তর্জাতিক বাণিজ্যে পরিবর্তন বাংলাদেশের জন্য নতুন চ্যালেঞ্জ তৈরি করতে পারে। তাই রিজার্ভ বাড়া বা রেমিট্যান্সে প্রবৃদ্ধিকে চূড়ান্ত সাফল্য হিসেবে দেখার সুযোগ নেই। এসব ইতিবাচক অর্জনকে কাজে লাগিয়ে উৎপাদন, রপ্তানি, বিনিয়োগ এবং কর্মসংস্থানে স্থায়ী সক্ষমতা তৈরি করতে হবে।
সামগ্রিকভাবে মাসরুর আরেফিনের পর্যবেক্ষণ হলো, বাংলাদেশের অর্থনীতির মৌলিক ভিত্তি এখনো শক্তিশালী এবং বহিঃখাতের উন্নতি আস্থা ফেরার সুযোগ তৈরি করেছে। তবে সেই আস্থাকে টেকসই করতে হলে ব্যাংক খাতের সংস্কার, খেলাপি ঋণ ব্যবস্থাপনা, বেসরকারি বিনিয়োগ এবং উৎপাদনশীল খাতে অর্থায়নের গতি বাড়াতে হবে। অর্থনীতিতে তারল্য থাকা গুরুত্বপূর্ণ, কিন্তু সেই অর্থ কোথায় যাচ্ছে এবং কতটা উৎপাদন, আয় ও কর্মসংস্থান তৈরি করছে, সেটিই শেষ পর্যন্ত প্রবৃদ্ধির মান নির্ধারণ করবে।