বাংলাদেশের অর্থনীতি ও ব্যাংকিং খাতের বাংলাদেশের অর্থনীতি
 রাজু আলীমপ্রকাশ: আপডেট:
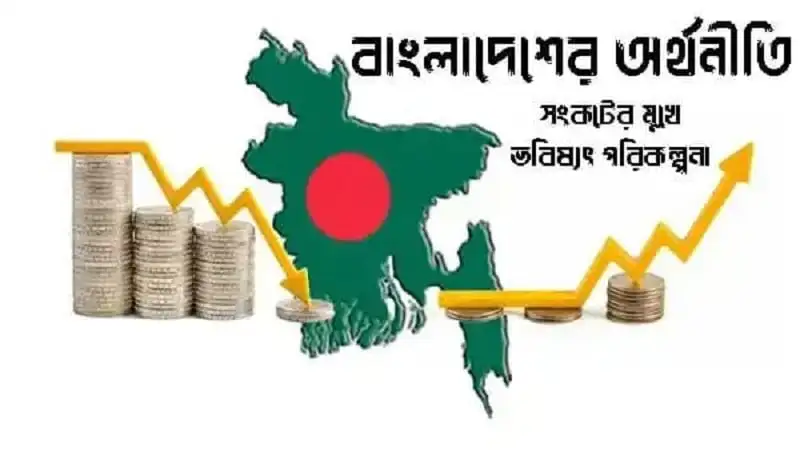
বাংলাদেশের মানচিত্রের পাশে অর্থনৈতিক প্রবৃদ্ধির সূচক ও ব্যাংক নোটের ছবি।. Channel i News – চ্যানেল আই নিউজ
বাংলাদেশের অর্থনীতি হল কৃষি থেকে উৎপাদনমুখী শিল্পে পরিবর্তনশীল অর্থনীতি। এর বড় একটি অংশ হল রেমিট্যান্স ও তৈরি পোশাকশিল্প। স্বাধীনতার পর বাংলাদেশ অর্থনৈতিক খাতের উন্নতির জন্য উল্লেখযোগ্য বিভিন্ন পদক্ষেপ নিয়েছে। যদিও ১৯৯০-এর দশকে দেশের অর্থনীতি ব্যাপকভাবে উন্নতি লাভ করেছে, তারপরও দক্ষিণ এশিয়ায় বিদেশি বাণিজ্যের ক্ষেত্রে বাংলাদেশ এখনো ভুগছে।
তবে বর্তমানে বৈশ্বিক অর্থনীতির সঙ্গে তাল মিলিয়ে বাংলাদেশও অর্থনীতিতে বেশ উন্নতি করছে। বর্তমানে বাংলাদেশের তৈরি পোশাকশিল্প বিশ্বের বৃহত্তম শিল্পের মধ্যে অন্যতম একটি।
১৯৮০ খ্রিস্টাব্দের আগপর্যন্ত বাংলাদেশের অর্থনীতি মূলত পাট ও পাটজাত পণ্যের উপর নির্ভরশীল ছিল। এ সময় পাট রপ্তানি করে দেশ অধিকাংশ বৈদেশিক মুদ্রা আয় করত। কিন্তু পলিপ্রোপিলিন পণ্যের আগমনের ফলে ১৯৭০ খ্রিস্টাব্দ থেকেই পাটজাত দ্রব্যের জনপ্রিয়তা ও বাণিজ্য কমতে থাকে। তবে বর্তমানে তৈরি পোশাকশিল্প দিয়ে অর্থনীতিতে বাংলাদেশ দ্রুত উন্নতির দিকে এগোচ্ছে।
এটা একটা আশার কথা যে, বাংলাদেশ বর্তমানে অর্থনীতিতে যেভাবে উন্নতি করছে যদি তা ধরে রাখতে পারে তাহলে ভবিষ্যতে অর্থনীতিতে বেশ শক্তিশালী একটি দেশে পরিণত হবে। বিভিন্ন আন্তর্জাতিক অর্থনৈতিক প্রতিষ্ঠানগুলোর গবেষণা আমাদের সেই আশার আলোই দেখাচ্ছে। আন্তর্জাতিক মুদ্রা তহবিলের পরিসংখ্যানের ভিত্তিতে তৈরি একটি তালিকায় বিশ্বের ৫০টি বৃহত্তম অর্থনীতির দেশের মধ্যে ৩৫তম বৃহত্তম অর্থনীতির দেশ বাংলাদেশ। ৪৬৫ বিলিয়ন ডলার জিডিপি নিয়ে ২০২২ সালে বিশ্বের সবচেয়ে বড় অর্থনীতির দেশগুলোর মধ্যে বাংলাদেশের অবস্থান ছিল ৩৫তম। লন্ডনভিত্তিক সেন্টার ফর ইকোনমিকস অ্যান্ড বিজনেস রিসার্চের পূর্বাভাসে বলা হয়েছে, অব্যাহত অর্থনৈতিক প্রবৃদ্ধির কারণে ২০৩৮ সালের মধ্যে বাংলাদেশ বিশ্বের ২০তম বৃহত্তম অর্থনীতিতে পরিণত হবে।
অর্থাৎ, বাংলাদেশ বর্তমানে বহির্বিশ্বে অর্থনীতিতে এক সম্ভাবনাময় দেশ হিসেবে পরিগণিত হচ্ছে। এই সম্ভাবনাকে বাস্তবে রূপ দেওয়ার জন্য দেশের সম্ভাবনাময় অর্থনৈতিক খাতগুলোকে সরকারি ব্যবস্থাপনায় সঠিকভাবে তদারকি করতে হবে। পাশাপাশি বেসরকারি প্রতিষ্ঠানগুলোকেও এগিয়ে আসতে হবে। সরকারি ও বেসরকারি উভয় প্রতিষ্ঠানের যৌথ প্রচেষ্টাযই পারে বাংলাদেশের অর্থনৈতিক ব্যবস্থার উন্নয়ন ঘটাতে।
বাংলাদেশের এই অর্থনৈতিক প্রবৃদ্ধির অন্যতম চালিকাশক্তি ব্যাংকিং খাত। এটি দেশের শিল্প, ব্যবসা-বাণিজ্য ও বিনিয়োগ কার্যক্রমের মূল সহায়ক। তবে সাম্প্রতিক বছরগুলোতে এই খাতটি বহুমুখী চ্যালেঞ্জের সম্মুখীন হয়েছে, যা ব্যাংকগুলোর স্থিতিশীলতা, দক্ষতা ও জনগণের আস্থাকে প্রভাবিত করছে। এই প্রতিবেদনে বাংলাদেশের ব্যাংকিং খাতের বর্তমান চ্যালেঞ্জ, সম্ভাবনা এবং ভবিষ্যৎ করণীয় নির্ধারণের চেষ্টা করা হয়েছে। খেলাপি ঋণের উচ্চহার একটি বড় চ্যালেঞ্জ হয়ে দাঁড়িয়েছে। বাংলাদেশের ব্যাংকিং খাতের সবচেয়ে গুরুতর সমস্যা হল খেলাপি ঋণের ক্রমবর্ধমান হার। বাংলাদেশ ব্যাংকের সর্বশেষ প্রতিবেদন অনুযায়ী- ২০২৩ সালের তৃতীয় প্রান্তিকে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে প্রায় ১ দশমিক ৬৫ লক্ষ কোটি টাকা, যা মোট বিতরণকৃত ঋণের শতকরা ৯ দশমিক ৩৬ ভাগ।
দুর্বল ঋণ ব্যবস্থাপনা খেলাপি ঋণের একটি প্রধান কারণ। সঠিকভাবে যোগ্যতা যাচাই-বাছাই না করেই ঋণ প্রদান। তাছাড়া রয়েছে স্বচ্ছতা ও নিয়ম-কানুন না মানার প্রবণতা এবং জবাবদিহিতার অভাব। বর্তমানে রাজনৈতিক প্রভাব ব্যাংকিং খাতের খেলাপি ঋণের একটি গুরুতর সমস্যা। এরমধ্যে উল্লেখযোগ্য হল রাজনৈতিকভাবে প্রভাবশালী ও তাদের পৃষ্ঠপোষকদের অনিয়ন্ত্রিত ঋণ গ্রহণ ও ফেরত না দেওয়া। আইনি দুর্বলতা খেলাপি ঋণ বৃদ্ধির আরেকটি কারণ। ঋণ পুনরুদ্ধার প্রক্রিয়ায় আইন সঠিকভাবে প্রয়োগ না করা এবং বিচারের দীর্ঘসূত্রিতা খেলাপি ঋণকে প্রশ্রয় দিচ্ছে। করোনার পরবর্তী অর্থনৈতিক মন্দার কারণে অনেক ব্যবসা প্রতিষ্ঠান নাজুক অবস্থায় পড়েছে। ফলে ব্যবসা প্রতিষ্ঠানগুলো ঋণ পরিশোধে ব্যর্থ হয়েছে।
ব্যাংকিং কর্মকর্তা, পরিচালনা পর্ষদ ও আইন প্রয়োগকারী সংস্থার দুর্নীতি, স্বজনপ্রীতি ও স্বচ্ছতার অভাব খেলাপি ঋণ বৃদ্ধিতে সহায়ক ভূমিকা পালন করছে। বাংলাদেশের ব্যাংকিং খাতে দুর্নীতি অন্যতম প্রধান সমস্যা। একাধিক গবেষণায় দেখা গেছে, ব্যাংকিং খাতে স্বজনপ্রীতি ও অনিয়মের কারণে অবৈধভাবে বিপুল পরিমাণ অর্থ বিদেশে পাচার হচ্ছে। ট্রান্সপারেন্সি ইন্টারন্যাশনাল বাংলাদেশের এক গবেষণা অনুযায়ী, গত একদশকে প্রায় ১০ লক্ষ কোটি টাকা অবৈধ লেনদেনের মাধ্যমে বিদেশে পাচার হয়েছে।
বাংলাদেশ ব্যাংকের আর্থিক স্থিতিশীলতা প্রতিবেদন ২০২৩ অনুযায়ী- বর্তমানে দেশে ব্যাংকিং খাতের প্রধানতম সমস্যা হচ্ছে ক্রমবর্ধমান ও নিয়ন্ত্রণহীন কুঋণ বা মন্দ ঋণ। বাংলাদেশ ব্যাংকের তথ্যমতে, বর্তমানে ঋণের ৯ দশমিক ৯৩ শতাংশ হচ্ছে কুঋণ; যার মধ্যে ২০ শতাংশের বেশি মন্দ ঋণ আছে ৯টি ব্যাংকের, বিশেষত: রাষ্ট্রায়ত্ত ব্যাংকগুলোর। বিশ্বখ্যাত ক্রেডিট রেটিং কোম্পানি ২০২৩-এ বাংলাদেশকে দুর্বলতম ব্যাংকিং ব্যবস্থা হিসেবে চিহ্নিত করেছে। ব্যাসেল নীতি-৩ অনুযায়ী বাংলাদেশের মূলধন পর্যাপ্ততার দিক থেকে দক্ষিণ এশিয়ায় সর্বনিম্নে অবস্থান করছে। বর্তমানে প্রায় ৩৫ হাজার কোটি টাকার প্রভিশনিং ঘাটতি রয়েছে ১৫টির বেশি ব্যাংকের। আন্তর্জাতিক মানদণ্ড অনুযায়ী ঋণশ্রেণীকরণ ও পুনঃ তফসিল করা হলে কুঋণের পরিমাণ অনেক বেড়ে যেতে পারে, যা আইএমএফ কর্তৃক পূর্বাভাসকৃত ৩ লাখ ৫০ হাজার কোটি টাকা ছাড়িয়ে যাবে।
ড. ফাহমিদা খাতুন, নির্বাহী পরিচালক, সেন্টার ফর পলিসি ডায়ালগ, সিপিডি’র তথ্য অনুযায়ী- ব্যাংক খাতের দুর্বলতার সবচেয়ে আশঙ্কাজনক নির্দেশক হল, গত ১৫ বছরে উল্লেখযোগ্যভাবে বৃদ্ধিপ্রাপ্ত খেলাপি ঋণ, এনপিএল। এই পরিস্থিতি আরো খারাপ হয়েছে পূর্ববর্তী সরকারের নীতিনির্ধারকদের সরাসরি ও পরোক্ষ সমর্থনের কারণে। ২০০৯ সালে ব্যাংকগুলোর মোট খেলাপি ঋণ ছিল ২২ হাজার ৪৮০ কোটি টাকা, যা বেড়ে মার্চ ২০২৪ সালের মধ্যে প্রায় ১ লাখ ৮২ হাজার কোটি টাকায় পৌঁছেছে। সংখ্যাটি আসলে আরো অনেকবেশি হতে পারে। কারণ এতে বিলম্বিত সম্পদ, শ্রেণিবদ্ধ ঋণ, আদালতের নিষেধাজ্ঞাপত্রাধীন ঋণ এবং পুনঃতফসীলকৃত ঋণ অন্তর্ভুক্ত করা হয়নি।
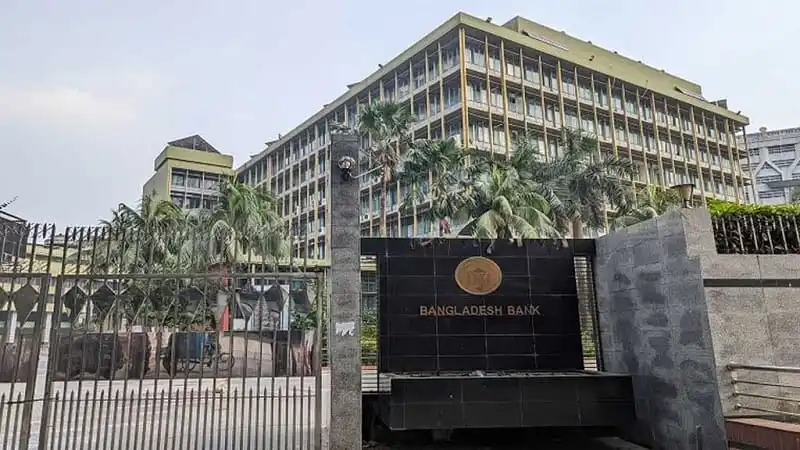
বাংলাদেশের ব্যাংকিং খাতে কর্পোরেট সুশাসনের অভাব প্রকট। অনেক বেসরকারি ব্যাংকের পরিচালনা পর্ষদে রাজনৈতিক ব্যক্তিত্বদের উপস্থিতি এবং যোগ্যতা ছাড়া পরিচালক নিয়োগের কারণে দক্ষতা ও জবাবদিহিতার অভাব দেখা যাচ্ছে। ব্যাংক লুটপাটের মাধ্যমে নিজেদের আখের গোছাচ্ছেন এবং স্বজনপ্রীতির মাধ্যমে আত্মীয়-স্বজন ও দলীয় লোকদের নীতি বহির্ভূত ঋণ পাওয়ার ব্যবস্থা করে দিচ্ছেন।
বর্তমান বিশ্বে ব্যাংকিং খাতে ডিজিটাল ট্রান্সফর্মেশন গুরুত্বপূর্ণ হলেও বাংলাদেশে এটি এখনও বেশ পিছিয়ে। বাংলাদেশে এখনো ব্যাংকিং সেক্টরে সাইবার নিরাপত্তা ও প্রযুক্তিগত খাতে উল্লেখযোগ্য উন্নতি হয়নি। সাম্প্রতিক বছরগুলোতে বেশ কয়েকটি বড় ব্যাংক সাইবার আক্রমণের শিকার হয়েছে, যার মধ্যে উল্লেখযোগ্য ২০১৬ সালে বাংলাদেশ ব্যাংকের রিজার্ভ চুরি।
বর্তমানে বৈশ্বিক মন্দা, রাজনৈতিক অস্থিরতা এবং খেলাপি ঋণ পুনরুদ্ধারে সমস্যা মুদ্রাস্ফীতি ও তারল্য সংকট প্রকট আকার ধারণ করেছে। ২০২৪ সালে বাংলাদেশের মুদ্রাস্ফীতির হার ৯% এর উপরে রয়েছে, যা ব্যাংকগুলোর তারল্য সংকট তৈরি করছে। এই কারণে ব্যাংকগুলো উচ্চ সুদে আমানত সংগ্রহ করতে বাধ্য হচ্ছে, যা বিনিয়োগ কমিয়ে দিচ্ছে।
এতসব চ্যালেঞ্জ থাকা সত্ত্বেও বাংলাদেশের ব্যাংকিং খাতে বিপুল সম্ভাবনাও রয়েছে। তা হল, ডিজিটাল ব্যাংকিং ও ফিনটেক বিপ্লব: বর্তমানে বাংলাদেশে মোবাইল ফিনান্সিয়াল সার্ভিস,এমএফসি উল্লেখযোগ্যভাবে বৃদ্ধি পেয়েছে। ২০২৩ সালের এক প্রতিবেদনে দেখা যায়, বিকাশ, নগদ ও রকেটের মাধ্যমে প্রতিদিন প্রায় ৪ হাজার কোটি টাকার লেনদেন হচ্ছে। এতে গ্রামীণ অর্থনীতি উন্নতি লাভ করেছে এবং বিপুল সংখ্যক লোকের কর্মসংস্থানের ব্যবস্থা হয়েছে।
ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের জন্য বিশেষ ব্যাংকিং সুবিধা- বাংলাদেশের অর্থনীতিতে এসএমই খাতের অবদান ২৫%, যা আরও বাড়ানো সম্ভব। তরুণ প্রজন্মের ক্ষুদ্র ও মাঝারি উদ্যোক্তাদের সরকার ও ব্যাংকগুলো যৌথভাবে সহজ শর্তে ঋণ প্রদানের মাধ্যমে এই খাতকে আরও শক্তিশালী করতে পারে। এতে করে দেশ স্বনির্ভর হবে এবং বেকার যুব সমাজের কর্মসংস্থানের ব্যবস্থা হবে। আমাদের সামাজিক পরিবেশ আরো উন্নততর হতে পারে।
বৈদেশিক বিনিয়োগ আকর্ষণ- বাংলাদেশ এখন দক্ষিণ এশিয়ার অন্যতম দ্রুত বর্ধনশীল অর্থনীতির দেশ। যদি ব্যাংকিং খাতে সুশাসন নিশ্চিত করা যায়, তবে এটি বৈদেশিক বিনিয়োগ আকর্ষণ করতে পারবে। ফলে দেশে নতুন নতুন শিল্প প্রতিষ্ঠান গড়ে উঠবে। অর্থনৈতিক ও কর্মসংস্থানের মাধ্যমে দেশ স্বাবলম্বী হতে পারবে। ব্যাংকিং খাতের সম্ভাব্য ভবিষ্যৎ করণীয়: খেলাপি ঋণ নিয়ন্ত্রণে কার্যকর ব্যবস্থা গ্রহণ- ব্যাংক কর্তৃপক্ষকে ব্যাংকিং নিয়ম-কানুন মেনে, স্বচ্ছতা বজায় রেখে, পরিচালনা পর্ষদ ও রাজনৈতিক প্রভাব মুক্ত থাকে ঋণ অনুমোদনের আগে যথাযথ যাচাই-বাছাই নিশ্চিত করতে হবে। তারপর যোগ্য ব্যক্তি বা প্রতিষ্ঠানকে ঋণ প্রদান করা যেতে পারে। ঋণ খেলাপি হলে ঋণ পুনরুদ্ধারের জন্য বিশেষ ট্রাইব্যুনাল গঠন এবং কালক্ষেপন না করে একটা নির্দিষ্ট সময়ের মধ্যে তা নিষ্পত্তি করতে হবে। রাজনৈতিক ও প্রভাবশালী ব্যক্তিদের ঋণ পুনরুদ্ধারের ক্ষেত্রে কঠোর নীতি গ্রহণ করতে হবে।
ব্যাংকিং খাতে সুশাসন নিশ্চিতকরণ- এই জন্য বাংলাদেশ ব্যাংকের জবাবদিহিতা ও স্বাধীনতা বৃদ্ধি করতে হবে। যাতে রাজনৈতিক হস্তক্ষেপ ছাড়াই নিয়ন্ত্রণ কার্যক্রম পরিচালিত হতে পারে। তাছাড়া পরিচালনা পর্ষদের যোগ্যতা নির্ধারণ করতে হবে। যাতে যোগ্য, দক্ষ ও অভিজ্ঞ ব্যক্তিদের পরিচালক হিসেবে নিয়োগ নিশ্চিত করা সম্ভব হয়। ব্যাংকিং সেক্টরে স্বচ্ছ নিয়োগ ও কর্মসংস্কৃতি পালন করতে হবে। ব্যাংকের কর্মকর্তা- কর্মচারী নিয়োগে স্বচ্ছতা নিশ্চিত করতে হবে।
ডিজিটাল ব্যাংকিং নিরাপত্তা জোরদার- ব্যাংকগুলোর সাইবার সিকিউরিটি সিস্টেম আধুনিকায়ন ও নিরাপত্তা নিশ্চিত করতে হবে। গ্রাহকদের জন্য সাইবার নিরাপত্তা প্রশিক্ষণ ও সচেতনতা কর্মসূচি গ্রহণের জন্য কার্যকরী ব্যবস্থা গ্রহণ করতে হবে। সাইবার অপরাধ প্রতিরোধে বিশেষায়িত টিম গঠন করতে হবে এবং স্বচ্ছতা ও জবাবদিহির আওতায় পরিচালনা করতে হবে।
তারল্য সংকট নিরসনে দীর্ঘমেয়াদি পরিকল্পনা- সুদের হার স্থিতিশীল রাখতে বাংলাদেশ ব্যাংকের মুদ্রানীতি আরও বাস্তবসম্মত করা প্রয়োজন। বৈদেশিক মুদ্রার রিজার্ভ বাড়ানোর কৌশল নির্ধারণ করতে হবে। এইজন্য রেমিটেন্স যোদ্ধাদের তাদের কষ্টার্জিত টাকা দেশে সহজে পাঠানো ও আকর্ষণীয় প্রণোদনার ব্যবস্থা গ্রহণ করতে হবে। যাতে তারা আরো নিরাপদ ও উৎসাহ বোধ করেন।
ব্যাংক একীভূতকরণ- বাংলাদেশে বর্তমানে ৬১টি ব্যাংক রয়েছে, যা তুলনামূলকভাবে বেশি। অনেক ব্যাংকই আর্থিকভাবে দুর্বল এবং টিকে থাকার জন্য একীভূতকরণ প্রয়োজন। তাই দুর্বল ব্যাংকগুলোকে সবল ব্যাংকের সাথে একীভূত করে ব্যাংকগুলোর বর্তমান অর্থনৈতিক দূরাবস্থা নিরসন করে স্থিতিশীলতা আনয়ন করা যেতে পারে। এইজন্য ব্যাংক একীভূতকরণ ব্যবস্থা পুনরায় চালু করতে হবে।
গ্রাহকদের জন্য সহজ ও কার্যকর ব্যাংকিং পরিষেবা- গ্রাহকবান্ধব ব্যাংকিং ব্যবস্থা চালু করা খুবই জরুরী। কম খরচে ও কম সময়ে লেনদেন সুবিধা প্রদানের ব্যবস্থা করতে হবে। এইজন্য ওয়ানস্টপ সার্ভিস চালু করা যেতে পারে। ব্যাংকিং ব্যবস্থায় আস্থা ফেরাতে গ্রাহকদের স্বচ্ছ ও জবাবদিহিতামূলক পরিষেবা নিশ্চিত করতে হবে। প্রভাবমুক্ত থেকে এবং স্বচ্ছতা বজায় রেখে সঠিক উদ্যোক্তাদের সহজভাবে ঋণ পাওয়ার ব্যবস্থা করতে হবে। যাতে নতুন নতুন উদ্যোক্তা ও তরুণ প্রজন্ম ব্যাংক থেকে ঋণ নিয়ে সহজেই ব্যবসা শুরু করতে পারেন।
বাংলাদেশের ব্যাংকিং খাত একদিকে যেমন নানা সমস্যার সম্মুখীন, অন্যদিকে অপার সম্ভাবনাও রয়েছে। খেলাপি ঋণ, দুর্নীতি ও রাজনৈতিক প্রভাব কমিয়ে আনতে পারলে এবং ডিজিটাল ব্যাংকিং ও সুশাসন নিশ্চিত করা গেলে এই খাত বাংলাদেশের অর্থনীতির অন্যতম প্রধান চালিকাশক্তি হয়ে উঠতে পারে। আর্থিক খাতের ভবিষ্যৎ টেকসই করতে হলে ব্যাংকগুলোর অবশ্যই নতুন প্রযুক্তি গ্রহণ, সুশাসন প্রতিষ্ঠা এবং গ্রাহক সন্তুষ্টি নিশ্চিত করার দিকে মনোযোগ দিতে হবে। সরকার, বাংলাদেশ ব্যাংক এবং সংশ্লিষ্ট স্টেকহোল্ডারদের সম্মিলিত প্রচেষ্টার মাধ্যমে একটি শক্তিশালী ও নির্ভরযোগ্য ব্যাংকিং ব্যবস্থা গড়ে তোলা সম্ভব।
সর্বোপরি, সঠিক পরিকল্পনা ও কার্যকর বাস্তবায়নের মাধ্যমে বাংলাদেশ ব্যাংকিং খাতকে আরও গতিশীল ও আস্থাশীল করে গড়ে তোলা সম্ভব, যা দেশের অর্থনৈতিক প্রবৃদ্ধিতে গুরুত্বপূর্ণ ভূমিকা রাখবে।
(এই বিভাগে প্রকাশিত মতামত লেখকের নিজস্ব। চ্যানেল আই অনলাইন এবং চ্যানেল আই-এর সম্পাদকীয় নীতির সঙ্গে প্রকাশিত মতামত সামঞ্জস্যপূর্ণ নাও হতে পারে।)